
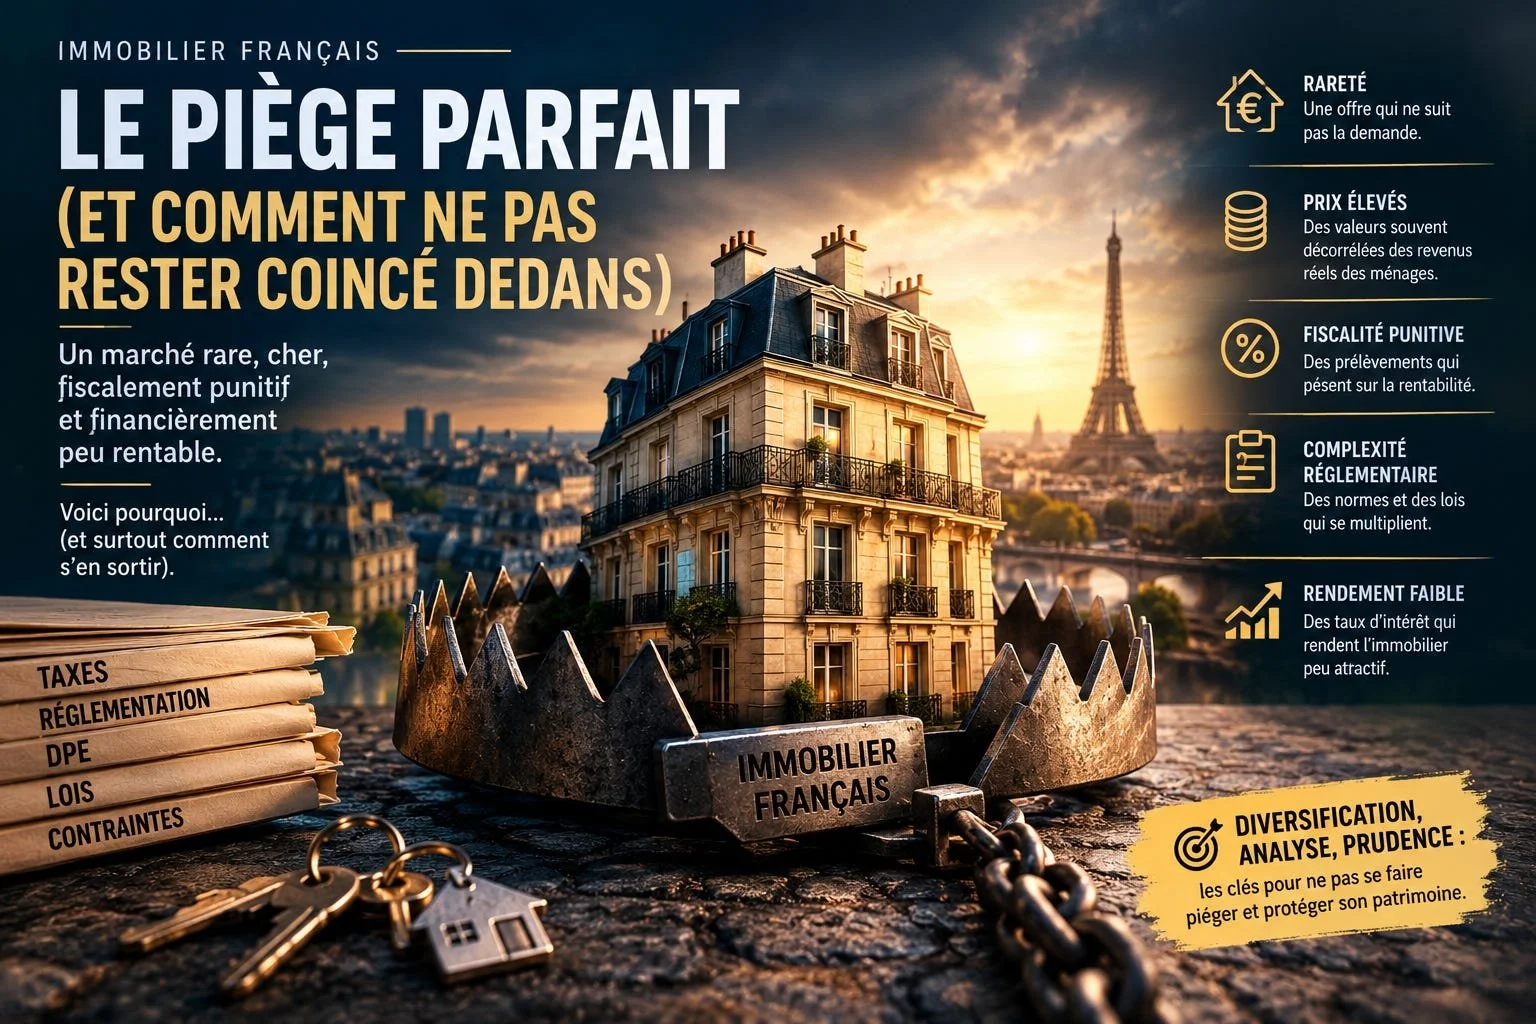
Une infographie circule ces derniers jours sur LinkedIn avec une concision remarquable. Elle résume ce que tout observateur lucide des marchés financiers et immobiliers constate sur le terrain : la France a réussi le tour de force de rendre le logement à la fois rare, cher, fiscalement punitif et financièrement peu rentable.
Tout cela en multipliant, à chaque nouvelle crise, le nombre de lois et de contraintes censées régler le problème. Du grand art administratif à la française.
Le constat est malheureusement sans appel, lorsque la réglementation tente de tordre les règles de l’économie, c’est toujours l’arithmétique qui gagne à la fin.
Ce que Margaret Tatcher résumait en : “Le socialisme ne dure que ce que dure l’argent des autres.”
Faisons donc l’analyse factuelle du blocage actuel et voyons ensemble les pistes de réflexion pour ne pas laisser son capital s’y engluer.
Les 3 engrenages d’un marché au point mort
Pour comprendre pourquoi l’immobilier résidentiel français s’est grippé, il faut aligner trois équations financières élémentaires.
A. La perte de solvabilité mécanique
Lorsque le coût de l’argent remonte (avec des taux souverains qui franchissent aujourd’hui la barre des 4 % à 10 ans et 5 % à 30 ans), la capacité d’emprunt des ménages s’effondre à mensualité égale. Sans hausse proportionnelle des revenus, le marché n’a que deux sorties : la baisse des prix ou l’arrêt des transactions. Historiquement, le marché choisit d’abord la paralysie.
B. L’érosion complète de la prime de risque
C’est le point de rupture fondamental pour l’investisseur. Un appartement délivrant du 3 % ou 4 % brut pouvait sembler acceptable lorsque les taux d’intérêt étaient nuls ou négatifs. Aujourd’hui, avec des obligations d’État qui rémunèrent le capital au-delà de 4 % sans le moindre risque, sans impayés, sans travaux de copropriété, sans vacance et sans fiscalité confiscatoire, la prime de risque de l’immobilier français est devenue négative.
Bien sûr, l’OAT n’est pas totalement sans risque, le défaut d’une obligation d’état est un scénario qui revient de plus en plus souvent sur la table avec à la clé le fameux “haircut”, voire l’annulation totale de la dette comme “solution” selon certains responsables politiques.
Mais investir dans du physique pour obtenir un rendement net inférieur au taux sans risque est une anomalie financière. Pour reconstituer cette prime de risque, il faudrait soit ajuster les loyers à la hausse, soit faire baisser le prix d’achat. L’encadrement des loyers bloquant la première option, seule la baisse du prix d’achat reste théoriquement possible.
C. Le piège de l’immobilier à taux fixe
En France, plus de 99 % des crédits immobiliers ont été accordés à taux fixe. C’est une protection précieuse pour l’emprunteur en place, mais un poison pour la fluidité du marché. Un propriétaire financé à 1,5 % n’a aucun intérêt économique à vendre son bien pour racheter plus petit ou équivalent à un taux de 3,5 % ou 4 %. L’offre s’assèche en même temps que la demande et le marché se fige totalement.
Le sur-mesure réglementaire face au principe de réalité
Plutôt que de laisser les prix s’ajuster librement pour restaurer l’offre, la réponse publique consiste à empiler les strates réglementaires :
Normes DPE qui ont progressivement transformé la performance énergétique en condition d'exploitabilité locative, transformant des centaines de milliers de logements en passoires thermiques interdites à la location, puis les autorisant, puis…
Encadrement des loyers dans les métropoles, la solution la plus sûre (après un bombardement) pour détruire une ville selon plusieurs économistes de premier plan.
Urbanisme contraignant et baisse drastique des autorisations de construire, avec une construction de logements toujours très inférieure aux standards récents, les autorisations sur douze mois étaient encore inférieures de 9,5 % à la moyenne des cinq années précédentes fin juillet 2026.
Complexité fiscale requirant quasiment un diplôme d’ingénierie patrimoniale pour espérer dégager un résultat net positif
Résultat, les investisseurs institutionnels ont quitté le navire depuis longtemps, et les investisseurs particuliers découvrent que le modèle de “l’immobilier à papa”, patrimonial, sécurisant et rentable par le seul effet de levier, a vécu.
Quelle stratégie adopter face à ce constat ?
Face à un marché bloqué par l’arithmétique et asphyxié par les normes, deux attitudes sont possibles : subir ou arbitrer.
Faire un audit à froid de son patrimoine existant : mesurer le rendement net-net (après impôts, prélèvements sociaux, charges non récupérables, travaux DPE à venir et vacance locative). Si ce rendement ressort en dessous de l’inflation ou du taux sans risque, le capital travaille à perte en termes réels.
Reconsidérer la notion de risque : le risque ne réside plus seulement dans la baisse nominale des prix, mais dans l’illiquidité du bien et le risque réglementaire (modification unilatérale de la fiscalité ou des obligations d’usage par le législateur). Voire dans sa confiscation si l’on écoute certains !
Diversifier les moteurs de performance : l’immobilier reste une classe d’actifs formidable pour protéger et développer un capital, à condition de rechercher des marchés où la démographie, la dynamique économique et la prévisibilité fiscale travaillent avec l’investisseur, et non contre lui.
Le marché français n’est évidemment pas mort, mais il entre dans une phase d’ajustement long et douloureux. Les investisseurs qui s’en sortiront le mieux ne sont pas ceux qui espèrent un retour aux taux bas de 2021, mais ceux qui acceptent les chiffres tels qu’ils sont aujourd’hui.
Et arbitrent en conséquence.