
Le marché Immobilier français va t'il vraiment mieux ?
Vous le savez, je ne suis pas particulièrement adepte du wishful thinking, en matière patrimoniale je préfère généralement regarder ce que racontent les chiffres plutôt que ce que l’on aimerait qu’ils racontent.
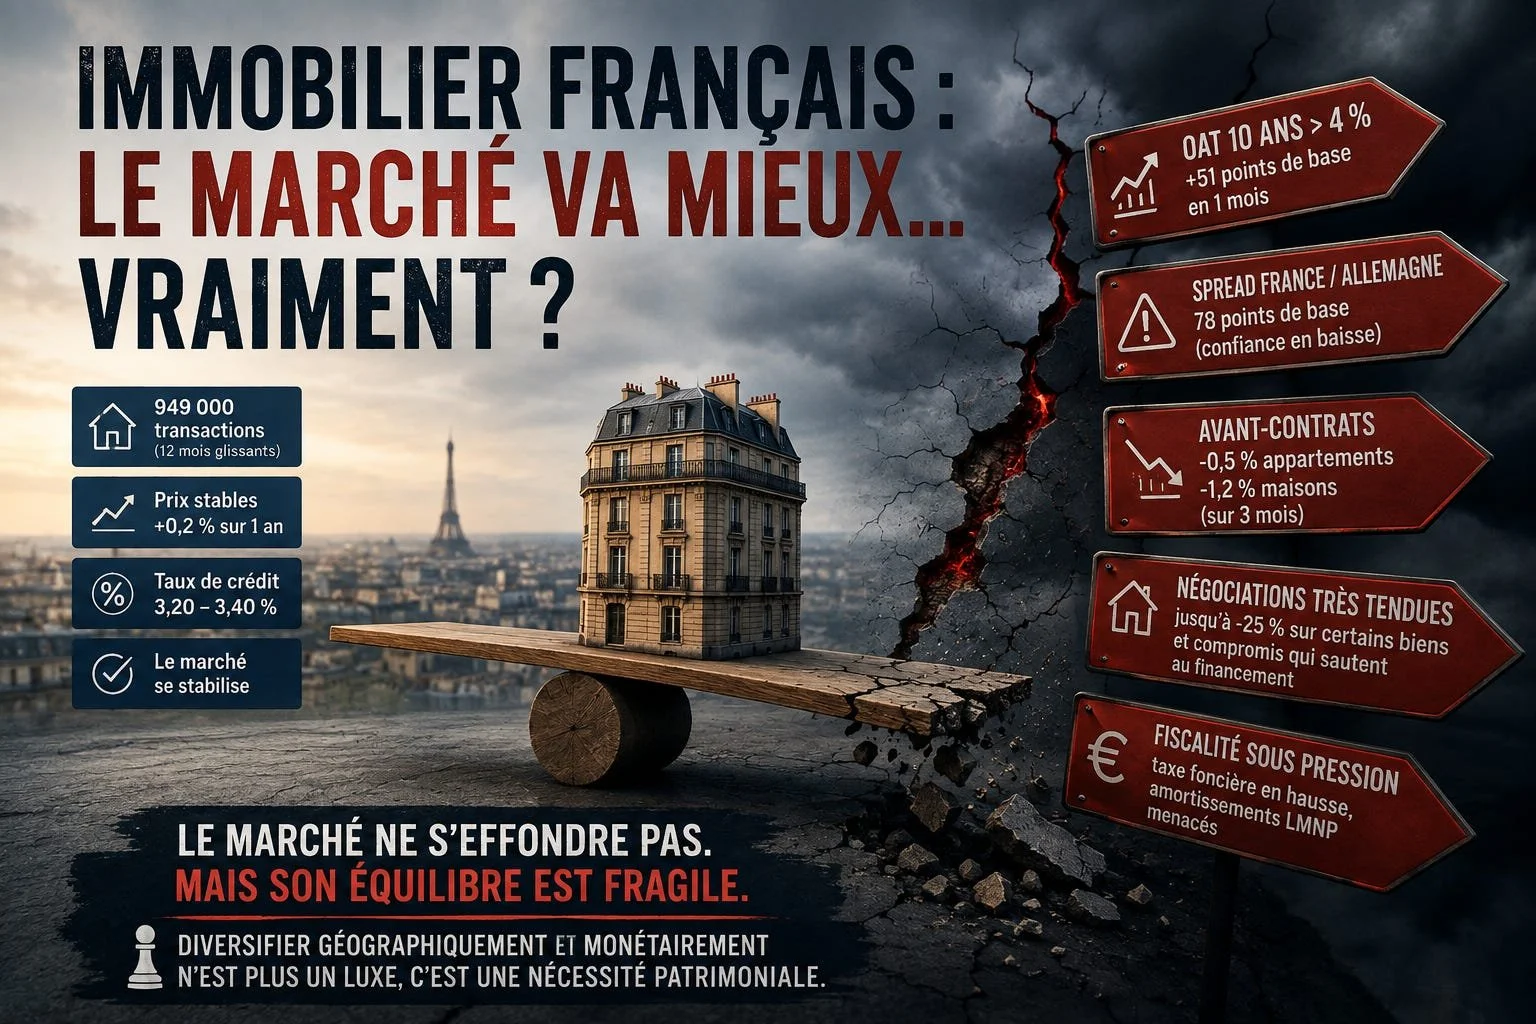
Et je constate que le discours dominant sur l’immobilier français est plutôt rassurant, avec des transactions qui remontent, des prix qui se stabilisent et des taux de crédit immobilier semblant s’être normalisés. Après deux années particulièrement difficiles, le marché aurait finalement retrouvé son équilibre.
Sauf que lorsqu’on regarde les indicateurs un peu plus attentivement, le tableau est nettement moins simple.
Le marché ne s’effondre pas mais il n’est pas non plus réellement sorti d’affaire, il est surtout devenu beaucoup plus sélectif, beaucoup plus sensible au financement et beaucoup plus dépendant de la confiance.
949.000 transactions, mais après ?
Le premier chiffre qui revient régulièrement est celui des 949.000 transactions sur douze mois glissants en mai 2026, et il faut reconnaître que ce chiffre est loin d’être catastrophique, le marché est même très loin des niveaux observés lors des grandes crises immobilières du passé.
À son point bas, en septembre 2024, le volume était tombé autour de 832.000 transactions, la remontée est donc réelle.
Mais il faut faire attention car un marché qui remonte après avoir fortement baissé n’est pas nécessairement un marché qui repart durablement.
Les projections évoquées dans l’analyse dont je me suis servi tablent d’ailleurs sur environ 900.000 transactions à la fin de 2026, ce qui signifierait une nouvelle baisse des volumes après le rebond observé.
Et surtout, les chiffres nationaux masquent une réalité qui est que l’immobilier français n’est pas un marché, c’est une multitude de marchés, bien plus fragmenté qu’avant.
L’Île-de-France semble actuellement beaucoup mieux orientée que certaines autres régions, tandis que certaines zones restent en correction. Les données notariales citées dans l’analyse montrent par exemple +0,2 % sur un an pour l’ancien au niveau métropolitain, mais des évolutions très différentes selon les territoires et les typologies.
949.000 transactions ne signifient absolument pas que 949.000 biens se vendent facilement et au prix demandé.
Le véritable signal faible des avant-contrats
C’est l’un des indicateurs que je trouve les plus intéressants, parce qu’un prix affiché dans une annonce ne signifie absolument rien, un prix signé chez le notaire, beaucoup plus.
Et un compromis déjà signé donne encore une information supplémentaire sur la direction que prend le marché, les avant-contrats permettent justement d’avoir une visibilité sur les transactions qui arriveront quelques mois plus tard.
Or les données présentées dans l’analyse font apparaître une évolution négative sur les trois derniers mois, –0,5 % pour les appartements anciens, -1,2 % pour les maisons anciennes.
Ce ne sont pas des prévisions, ce sont des transactions déjà engagées.
Le marché peut donc afficher aujourd’hui une relative stabilité tout en préparant déjà, dans ses compromis, une nouvelle phase de correction.
C’est un peu comme regarder dans le rétroviseur et conclure que la voiture avance toujours à la même vitesse alors que l’on vient déjà de lever le pied, l’inertie est encore présente mais la vitesse décroît irrésistiblement.
Et sur le terrain, ça négocie
C’est probablement sur ces aspect précis que les statistiques nationales deviennent insuffisantes, car les retours de terrain évoqués dans les documents étudiés pour cet article sont beaucoup plus nuancés.
Les vendeurs capitulent davantage, notamment sur les biens d’investissement, et sur certains biens présentant des défauts importants, notamment des travaux ou un mauvais DPE, les négociations peuvent atteindre 20 à 25 % dans certains cas.
Cela signifie simplement qu’un marché peut afficher une variation moyenne de prix proche de zéro tout en connaissant des corrections extrêmement importantes sur certains segments.
Un appartement parfaitement rénové, énergétiquement performant, bien situé et correctement valorisé n’est pas confronté au même marché qu’une passoire thermique nécessitant 80.000 € de travaux.
Au-delà de l’habituel arbitrage de l’emplacement, le marché devient donc progressivement multipolaire en intégrant beacuplus de critères qu’auparavant.
Les bons biens se vendent, les mauvais biens doivent être revus à la baisse, et les biens moyens attendent.
Le crédit reste le véritable juge de paix
L’immobilier est essentiellement une question de prix, mais ce qui permet la formation du prix est aussi une question de capacité d’emprunt, et cette capacité dépend directement du coût de l’argent.
l’OAT française à dix ans est passée au-dessus de 4 %, après une progression de plus de 51 points de base en un mois.
Or l’OAT constitue l’un des éléments fondamentaux du coût de financement de l’économie française. Et lorsque le coût de financement de l’État augmente fortement, il devient difficile d’imaginer que le crédit immobilier puisse durablement rester totalement insensible à ce mouvement.
Le crédit immobilier peut encore être proposé autour de 3,2–3,4 % selon les profils et les dossiers évoqués dans les sources. Mais la véritable problématique est plutôt de savoir combien de temps va perdurer cette anomalié consistant à finacer un pariculier moins cher qu’un état.
Vu le nombre de dossiers rejetés par les financeurs, il est probable que le resserrement du crédit se fasse actuellement plus sur les conditions d’octroi que sur les taux eux-mêmes, mais lorsque les taux vont continuer leur progression, un nombre croissant d’acheteurs va disparaître du marché, entraînant mécaniquement une forte tension sur les prix.
Le problème n’est donc pas seulement le niveau des taux
C’est la visibilité, les professionnels interrogés dans l’analyse identifient justement ce manque de visibilité comme l’un des principaux freins actuels : fiscalité difficile à lire, normes en constante évolution, environnement économique incertain et allongement des délais de décision.
Et c’est sur ces éléments que l’immobilier rejoint parfaitement les réflexions que je développe régulièrement dans cette newsletter.
Un investisseur peut parfaitement accepter un environnement difficile comme des taux plus élevés ou des normes changeantes, du moins pas trop souvent !
Ce qui devient beaucoup plus difficile, c’est de prendre une décision patrimoniale à quinze ou vingt ans lorsque les règles du jeu changent en permanence et que la visibilité se réduit.
Le délicat problème de la fiscalité
Et là, je pense que nous n’avons encore rien vu. Les sources que j’ai analysées évoquent notamment une possible évolution de la fiscalité des particuliers et du régime LMNP au réel, ainsi que la poursuite de la hausse de certaines taxes foncières.
Certains professionnels constatent des taxes foncières pouvant représenter jusqu’à deux mois et demi de loyers dans certains secteurs.
Un investisseur peut acheter un appartement affichant 10 % de rendement brut et découvrir quelques années plus tard que son rendement économique réel est radicalement différent : taxe foncière, charges de copropriété, assurance, gestion, travaux, vacance, fiscalité, financement… autant de variables qui peuvent évoluer indépendamment du prix auquel le bien a été acheté.
Le problème n’est donc pas seulement d’acheter « un bon rendement ». C’est de vérifier si les paramètres qui permettent à ce rendement d’exister sont suffisamment robustes dans le temps.
Le bien immobilier n’est plus un actif passif
A tort ou à raison, acheter un appartement était presque considéré comme une opération passive : acheter, louer, rembourser le crédit, attendre, revendre.
Cette époque devient beaucoup moins évidente.
Aujourd’hui, le propriétaire doit suivre :
la fiscalité
les normes énergétiques
les règles locatives
les obligations de copropriété
les travaux
les charges
les évolutions du financement
la demande locative
la valeur de sortie du bien
Un logement peut donc perdre une grande partie de son intérêt économique sans que sa localisation ait changé d’un centimètre car le marché peut changer, la réglementation peut changer, la fiscalité peut changer, le coût du financement peut changer.
Alors, crise ou pas crise ?
Aujourd’hui, les chiffres ne permettent absolument pas de l’affirmer, 949.000 transactions restent un niveau élevé historiquement. Les prix nationaux sont relativement stables et certains marchés locaux repartent même à la hausse.
Mais je ne pense pas non plus que l’on puisse sérieusement parler d’un marché immobilier français revenu à la normale.
Nous sommes plutôt face à un marché plus sélectif, plus négocié, plus dépendant du crédit, plus fragmenté géographiquement, plus contraint fiscalement, plus dépendant de l’environnement géostratégique et donc beaucoup moins prévisible.
Nous n’assistons pas à un krach, c’est plus subtil que cela, nous assistons à un affaiblissement progressif de tous les paramètres qui soutiennent normalement le marché.
“Et mon patrimoine immobilier dans tout ça ?”
La question qui se pose aujourd’hui pour votre patrimoine immobilier est plutôt : “Que se passe-t-il si je me trompe ?”
Si j’achète aujourd’hui un bien français avec 80 % de financement et que les taux remontent ?
Si la fiscalité augmente ?
Si les charges explosent ?
Si le DPE dégrade la liquidité du bien ?
Si le marché local stagne pendant dix ans ?
Si j’ai besoin de vendre au mauvais moment ?
Aucune de ces hypothèses ne signifie que l’investissement immobilier français est mauvais, mais cela signifie aussi que la mesure du risque est en train de prendre le pas sur la simple analyse du rendement.
La diversification devient alors beaucoup plus qu’un slogan
C’est précisément pour cette raison que je défends depuis plusieurs années une conception plus large de la diversification patrimoniale.
On peut parfaitement posséder cinq classes d’actifs différentes et rester exposé à une seule juridiction, une seule fiscalité, une seule monnaie et un seul environnement réglementaire.
La diversification géographique et monétaire devient alors une véritable question de gestion du risque.
Pas parce que la France serait condamnée, et certainement pas parce qu’un autre pays serait exempt de risques, mais parce qu’un patrimoine qui dépend intégralement d’un seul environnement économique et réglementaire possède nécessairement une concentration de risque que les méthodes traditionnelles de gestion patrimoniale mesurent encore assez mal.
Le véritable sujet n’est donc pas l’immobilier français
Il est beaucoup plus large. L’immobilier français peut encore être un excellent investissement, mais considérer encore en 2026 qu’il suffit d’acheter « de la pierre » et d’attendre tranquillement est devenu, à mon sens, une stratégie beaucoup trop simpliste.
Le risque immobilier n’est pas subitement réapparu, il a changé de nature progressivement en plusieurs décennies, par petites touches, de manière presque imperceptible, pour en arriver au changement de paradigme complet que nous connaissons aujourd’hui.
Et les investisseurs qui l’auront compris avant les autres auront probablement un avantage considérable lorsque le prochain cycle immobilier commencera réellement.