
Guillaume, 43 ans, entrepreneur spécialisé dans les logiciels de cybersécurité, et Mélanie, 38 ans, salariée du secteur du marketing, envisagent de s’installer à Playa del Carmen avec leur fille Alice, âgée d’environ 12 ans.
Leur projet part d’un constat : ils ne considèrent plus la France comme l’environnement le plus favorable pour poursuivre leurs ambitions entrepreneuriales et développer leur patrimoine. Ils souhaitent changer de cadre économique, réduire certaines contraintes perçues et se donner la possibilité de développer leur activité sur de nouveaux marchés.
Cette décision ne signifie pas qu’ils souhaitent couper immédiatement tous leurs liens avec la France. Guillaume entend conserver une partie de sa clientèle française et continuer à exploiter son savoir-faire dans la cybersécurité. L’installation au Mexique doit lui permettre de poursuivre cette activité à distance, tout en préparant une ouverture progressive vers les marchés voisins et, en particulier, les États-Unis.
Playa del Carmen, idéale pour sa taille moyenne et sa proximité avec l’aéroport international de Cancùn, devient ainsi une base de vie et de travail pour la famille mais aussi un point de départ pour une nouvelle phase de développement professionnel.
Le projet comporte néanmoins une difficulté majeure : changer de pays ne fait pas disparaître les engagements patrimoniaux existants, et le développement d’une entreprise sur de nouveaux marchés demande du temps et des moyens.
La famille doit donc financer son installation au Mexique, maintenir la stabilité d’Alice, préserver une trésorerie suffisante pour l’activité de Guillaume et décider du devenir de son patrimoine immobilier français.
La maison de Craponne occupe une place centrale dans cet arbitrage : la conserver permet de garder un actif et une possibilité de retour, mais implique de poursuivre le remboursement du crédit, la vendre permettrait de réduire les charges et de libérer un capital supplémentaire, au prix d’une décision patrimoniale plus difficilement réversible.
Il va donc falloir trouver le point d’équilibre entre le financement d’un changement de vie et d’une nouvelle ambition entrepreneuriale sans fragiliser le patrimoine familial, et en conservant la capacité d’investir lorsque les conditions seront réunies.
1ère partie - Le point sur la situation
La situation familiale et professionnelle
Guillaume a développé une activité dans le domaine des logiciels de cybersécurité. Son activité peut être exercée à distance et repose sur une clientèle française. La société française doit être mise en sommeil selon le projet initial, mais l’activité et les relations commerciales avec des clients français vont se poursuivre à distance avec une partie d’entre eux. Les revenus annuels projetés dans le cadre de ces collaborations maintenues se situent dans une fourchette de 35.000 à 40.000€.
Guillaume envisage de travailler avec des horaires adaptés aux échanges avec la France, quitte à se réveiller en pleine nuit si nécessaire, puis de développer progressivement son activité à l’international, en ciblant notamment les États-Unis.
Mélanie de son côté a négocié une rupture conventionnelle et pourrait contribuer au développement commercial de l’activité de son mari. Dans un premier temps, l’activité de Guillaume ne pourra pas rémunérer son épouse, le deal est parfaitement clair entre les deux époux et a fait partie des concessions pour valider le projet.
Leur fille Alice doit poursuivre sa scolarité dans un établissement privé au Mexique, dont le budget est généralement compris entre 300 et 500 € par mois. Je précise hors bourses car les enfants méritants (même les étrangers) peuvent bénéficier d’une bourse d’Etat au Quintana Roo, la Beca, qui offre une participation de 10 à 50% aux frais de scolarité si l’enfant a plus de 9 sur 10 de moyenne.
Le projet est donc un véritable projet d’installation, à la fois familial, entrepreneurial, et patrimonial et sa réussite dépendra de la capacité du foyer à financer la transition sans épuiser les liquidités nécessaires à l’entreprise.
La situation patrimoniale de départ
Le couple dispose La résidence principale de Craponne, près de Lyon, avait été acquise pour environ 360.000€ en 2016, hors frais de notaire. Le financement bancaire initial était de l’ordre de 300.000€ sur 25 ans, à un taux de 1,90 %, pour une mensualité de 1.250€.
À partir des estimations actuelles de valeur et du capital restant dû, la différence entre valeur et dette se situe entre 253.000 et 303.000€, hors frais de vente éventuels. Le montant de 250.000€ retenu dans les scénarios correspond donc à une hypothèse prudente de produit net post-cession.
Un appartement locatif a déjà été cédé début 2026 et a permis de générer environ 90.000€ de capital. S’ajoutent à cela de l’épargne financière à hauteur de 110.000€ et une participation des parents de Mélanie au projet de leur fille sous forme d’une donation de 75.000€.
Le foyer dispose donc pour son projet d’un capital initial théorique de 275.00 €.
La maison de Craponne représente une réserve de valeur importante, dont la cession pourrait dégager comme nous l’avons vu environ 250.000€ nets de capital supplémentaire. Mais tant qu’elle n’est pas cédée, elle va lourdement peser sur le budget de fonctionnement du couple.
L’enjeu de départ n’est absolument pas de mobiliser immédiatement l’ensemble des ressources disponibles mais de déterminer le plus finement possible la part qui doit rester affectée à la sécurité familiale, celle qui doit financer le développement de l’entreprise et celle qui pourra être investie sans fragiliser le projet.
Les trois objectifs patrimoniaux
La stratégie doit respecter trois priorités, dans cet ordre :
Sécuriser la famille : disposer de liquidités suffisantes pour couvrir les dépenses courantes et les imprévus pendant la période d’installation.
Préserver l’entreprise : réserver une enveloppe distincte pour financer son développement commercial et opérationnel.
Investir le surplus : affecter à l’immobilier uniquement le capital qui peut être immobilisé sans mettre en péril les deux premières priorités.
Les principaux enseignements
1. Le maintien temporaire de Craponne est compatible avec une installation au Mexique, mais il augmente sensiblement le besoin de trésorerie. Le crédit immobilier représente environ 1.250 € par mois, auxquels s’ajoutent les frais de détention du bien.
2. La vente de Craponne modifierait profondément l’équilibre patrimonial en supprimant la mensualité de crédit et en dégagenat environ 250.000€ de capital supplémentaire. Elle ferait toutefois disparaître un actif immobilier français et une éventuelle solution de retour.
3. L’investissement immobilier ne doit pas précéder la validation du projet de vie et de l’activité professionnelle. La première année doit permettre de mesurer les dépenses réelles, d’observer l’évolution de l’activité et des revenus professionnels et de décider du devenir de Craponne.
4. Nous avons vu que le capital disponible est de 275.000€. Sur cette somme, il faut notamment prévoir 30.000€ pour un véhicule, 5.000€ minimum pour les frais d’installation divers coordonnés par French Connect Quintana Roo (notamment pour les questions migratoires, juridiques, fiscales et comptables) et conserver deux réserves distinctes : une réserve de sécurité familiale de 50.000€ pour couvrir l’intégralité des frais courants pendant au moins 1 an et une enveloppe de 50.000 à 100.000€ destinée au développement de l’entreprise. Ces différentes hyothèses retenues nous donnent une enveloppe d’investissement entre 90.000 et 140.000€ si Craponne est conservée, et de 340.000 à 390.000€ si la maison est vendue.
Compte tenu de ces éléments et des objectifs, mon rôle d’accompagnateur est primordial pour cette famille, d’abord pour expliquer les différentes étapes d’une installation et les démarches nécessaires, mais aussi comme temporisateur au niveau d’un investissement immobilier générateur de revenus locatifs.
J’ai trop vu de familles prises en main par des “professionnels” de l’immobilier ici, cherchant à tout prix à survendre les qualités supposées et le rendement d’un bien à des familles ne connaissant pas le marché local, sans s’occuper le moins du monde de leurs objectifs et de l’adéquation de ce bien avec ces derniers. L’important, c’est manifestement de toucher sa commission et basta.
Au vu de mon passé professionnel, je suis absolument incapable d’agir comme cela, et dans le cas qui nous occupe, l’urgence est plus de conserver son enveloppe d’investissement, quitte à la placer sur des Certificats de Dépôts négociables pouvant atteindre 8% par an (mais c’est de plus en plus rare) en attendant de se positionner sur le devenir de la maison de Craponne et après un premier bilan de l’installation et de l’activité.
2ème partie - Budget d’installation et besoin de trésorerie
Pour la première année, le choix privilégié est celui d’une location plutôt que d’un achat immobilier, l’objectif est de privilégier un logement familial de trois chambres, dans une résidence pratique au quotidien, avec des services et des équipements adaptés, sans payer le surcoût d’un emplacement exclusivement touristique.
Le secteur envisagé comprend notamment les résidences situées à proximité de Plaza Las Américas et le budget de 1.000€ par mois constitue une hypothèse de travail pour la location. L’achat d’un véhicule est également prévu, avec un budget indicatif de 30.000€, plus pratique pour se déplacer dans la ville et ses environs à partir de ce secteur.
Les deux scénarios sont comparés à partir des dépenses actuellement identifiées
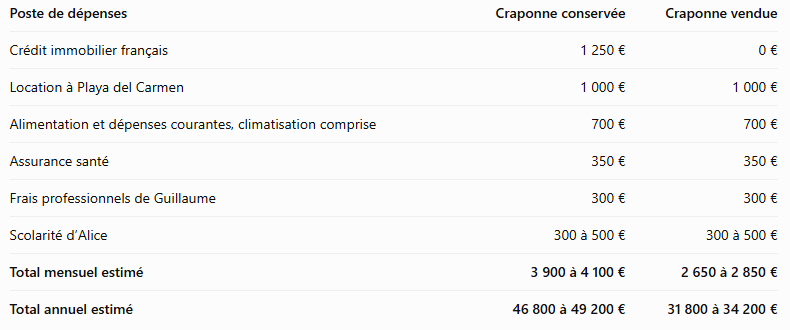
Ces montants sont des budgets estimés et n’intègrent pas encore de manière exhaustive les frais de fonctionnement et d’entretien du véhicule (mais limités puisqu’il est question d’un véhicule neuf ou d’une occasion très récente) ainsi que les dépenses de détention de Craponne autres que le crédit (assurance, taxe foncière, entretien, réparations et éventuelles charges). Le budget annuel définitif ne pourra être établi qu’après collecte des informations manquantes.
Scénario A — Conservation de Craponne
Le foyer doit financer simultanément le logement mexicain et le crédit français. Le coût annuel identifié atteint 46.800 à 49.200€, avant les dépenses encore à intégrer.
Cette option préserve un actif immobilier français et laisse ouvertes plusieurs possibilités : retour ultérieur, mise en location ou cession après une période d’observation. En revanche, elle maintient une charge fixe importante et impose de conserver une réserve de trésorerie plus élevée.
Scénario B — Vente de Craponne
La disparition de la mensualité de crédit réduit le budget de 15.000€ annuels sur le seul remboursement du prêt. La famille disposerait également d’un capital supplémentaire estimé à 250.000€ nets, disponibles pour le développement de l’activité professionnelle de Guillaume et/ou un investissement productif.
Mais si cette option améliore nettement la flexibilité et la résilience financière, mais elle transforme irrémédiablement un actif immobilier français en liquidités.
Réserve de sécurité familiale
Une réserve équivalente à environ douze mois de dépenses constitue le point de départ de l’analyse, soit environ 50.000€ avec l’option “Craponne conservée” et 35.000€ avec l’option “Craponne vendue”.
Ces montants correspondent aux budgets provisoires et devront être ajustés en fonction des dépenses encore non-précisées et de la stabilité des revenus professionnels.
3ème Partie - Stratégie de placement pendant la transition
L’impératif : ne pas précipiter l’investissement immobilier
Si acheter de l’immobilier locatif a vraiment du sens pour générer des revenus assurant le budget courant, ce n’est très vraisemblablement pas la meilleure option pour sécuriser l’installation, et la première année au Mexique doit servir de période d’observation.
Trois inconnues majeures doivent être levées avant une acquisition immobilière :
le coût réel constaté de la vie familiale à Playa del Carmen
la stabilité et le potentiel de développement de l’activité de Guillaume
le devenir de Craponne
Il serait donc à mon avis prématuré d’immobiliser immédiatement une part importante du capital dans un actif immobilier, alors que le foyer pourrait avoir besoin de liquidités pour l’entreprise ou pour faire face à des dépenses imprévues. D’autant que l’enveloppe disponible sans la vente de Craponne va drastiquement limiter les possibilités et ne permettra pas de se positionner sur les meilleures options possibles.
La priorité est donc de préserver le capital, de conserver une disponibilité suffisante et de percevoir un rendement pendant la période d’attente.
L’hypothèse de rendement du placement bancaire
L’hypothèse retenue est celle de placements bancaires mexicains à échéance, de type Certificats de Dépôt Négociable, avec un rendement indicatif entre 5 et 8% par an selon les conditions de l’établissement, et sur des durées de 90, 180 ou 360 jours.
Sur ces bases, un placement de 90.000€ sur un an générerait entre 4.500 et 7.200€ de trésorerie (l’imposition sur ce type de placement est forfaitaire et anecdotique), un placement de 140.000€ générerait entre 7.000 et 11.200€.
Le rendement de ces placements peut donc significativement contribuer au financement du budget familial, avec entre 1 et 4 mois de trésorerie.
4ème Partie — Activité professionnelle et cadre fiscal
Guillaume prévoit d’exercer son activité professionnelle depuis le Mexique en facturant ses clients, notamment les français lui conservant leur confiance, dans le cadre de cette activité. L’activité technologique existante de Guillaume constitue un atout précieux car elle est exercée à distance et dispose déjà de clients. Le revenu provenant de l’activité professionnelle est anticipé entre 35.000 et 40.000€ par an.
Dans le scénario retenu, Guillaume exerce effectivement son activité depuis le Mexique, ses revenus professionnels ont donc vocation à être déclarés au Mexique
La mise en sommeil de la société française et la poursuite de l’activité depuis le Mexique devront bien sûr être cohérentes sur les plans juridique, contractuel et comptable. Il conviendra notamment de distinguer les éventuels revenus liés à la société française de ceux générés par l’activité exercée personnellement au Mexique mais dans l’absolu aucun revenu professionnel ne sera plus généré en France.
L’objectif est de structurer l’activité au Mexique de manière claire, conforme et adaptée au projet entrepreneurial de Guillaume, sans assimiler le maintien d’une clientèle française à une obligation d’imposition en France, la localisation des clients ne déterminant heureusement pas le lieu d’imposition des revenus.
Le développement de l’activité vers les États-Unis et les marchés voisins va certainement prendre du temps avant de générer des revenus complémentaires, ainsi que des dépenses de marketing, de promotion, de prospection etc, le projet doit en conséquence pouvoir supporter une période de développement commercial plus lente que prévu.
Sur le plan fiscal, selon les indications communiquées par le comptable de notre réseau, la détention d’une participation dans une société française en sommeil ne constitue pas, en elle-même, l’obstacle lié à la détention d’une société mexicaine évoqué dans le cadre du RESICO. Cette indication est donc intégrée à l’étude comme un élément validant.
L’affiliation au régime RESICO permettra à Guillaume de dégager des revenus très significatifs (jusqu’à 170.000€ par an) tout en limitant drastiquement la pression fiscale (de 1% à 2,5% d’impôt pour la plus haute tranche). Bien sûr l’accompagnement d’un comptable certifié et francophone est inclus dans notre accompagnement FCQ.
5ème Partie - L’accompagnement coordonné par French Connect Quintana Roo
FCQ constitue le point d’entrée unique de la famille pour la coordination de son projet d’installation et de développement au Mexique, permettant une grande lisibilité de la démarche globale et de ne pas se disperser entre trop d’intervenants.
Le cabinet coordonne donc les interventions et mobilise les prestataires spécialisés selon les besoins identifiés. Dans ce cadre, Hélios intervient comme prestataire de FCQ pour les analyses patrimoniales et immobilières, quand ce sujet sera d’actualité.
Avant le départ et pendant l’installation, FCQ aide à organiser les démarches, à identifier les interlocuteurs locaux pertinents et à structurer les premières étapes du projet, permettant notamment de préparer le budget d’installation, d’identifier les besoins administratifs et de faciliter la mise en relation avec les professionnels compétents.
Au niveau de l’activité professionnelle, FCQ coordonne l’identification des compétences utiles pour examiner les conséquences de l’installation sur l’activité de Guillaume : les sujets juridiques, fiscaux, comptables et administratifs sont traités avec les professionnels qualifiés correspondants. Les questions relatives à la résidence fiscale, à la société française, au développement international et à l’éligibilité éventuelle au RESICO seront vérifiées avant la mise en œuvre.
Nous avons d’ailleurs la chance de compter parmi nos partenaires privilégiés le cabinet juridique et fiscal de l’ancien Procureur Fiscal de l’Etat du Quintana Roo, autant dire que peu de problèmes éventuels échappent à son expertise.
Au niveau patrimonial, Hélios, en tant que prestataire spécialisé de FCQ, contribue à l’analyse patrimoniale : budget familial, besoins de liquidité, scénarios de conservation ou de cession de Craponne, détermination de l’enveloppe investissable et évaluation des opportunités immobilières. FCQ coordonne cette intervention avec les autres besoins de la famille. Le client conserve ainsi un interlocuteur unique, sans devoir organiser lui-même la collaboration entre plusieurs prestataires.
L’objectif est de réduire les décisions prises dans l’urgence et de conserver une cohérence entre le projet de vie, le développement de l’entreprise et la stratégie patrimoniale.
Conclusion et recommandation
Le projet de Guillaume et Mélanie paraît envisageable, le foyer dispose d’une base de ressources significative, mais doit financer simultanément une installation internationale, le développement d’une activité entrepreneuriale et les dépenses d’une famille avec enfant scolarisé.
La maison de Craponne constitue la principale variable d’arbitrage. Sa conservation protège un actif et une possibilité de retour, mais maintient une charge mensuelle importante. Sa vente permettrait de réduire le budget identifié et d’augmenter sensiblement la capacité d’investissement, sous réserve de confirmation du produit net de cession.
La stratégie recommandée à ce stade est la suivante :
préparer l’installation grâce à un accompagnement spécialisé et multidisciplinaire
placer temporairement les liquidités sur des supports adaptés de court terme, en conservant une réserve immédiatement disponible
observer les dépenses et l’activité pendant la première année
arbitrer Craponne sur la base de données réelles
déterminer ensuite l’enveloppe immobilière et comparer les opportunités
L’investissement immobilier doit être la conséquence d’un arbitrage patrimonial maîtrisé, et je n’interviendrai avec Hélios qu’à ce moment là sur ce sujet précis.
En tant que chef d’orchestre, FCQ assurera de son côté la coordination de l’accompagnement et mobilise les expertises nécessaires aux différentes étapes afin que le projet se réalise dans les meilleures conditions possible et que le projet de nos cleints deviennent une réalité tangible et une nouvelle étape de leur vie.