
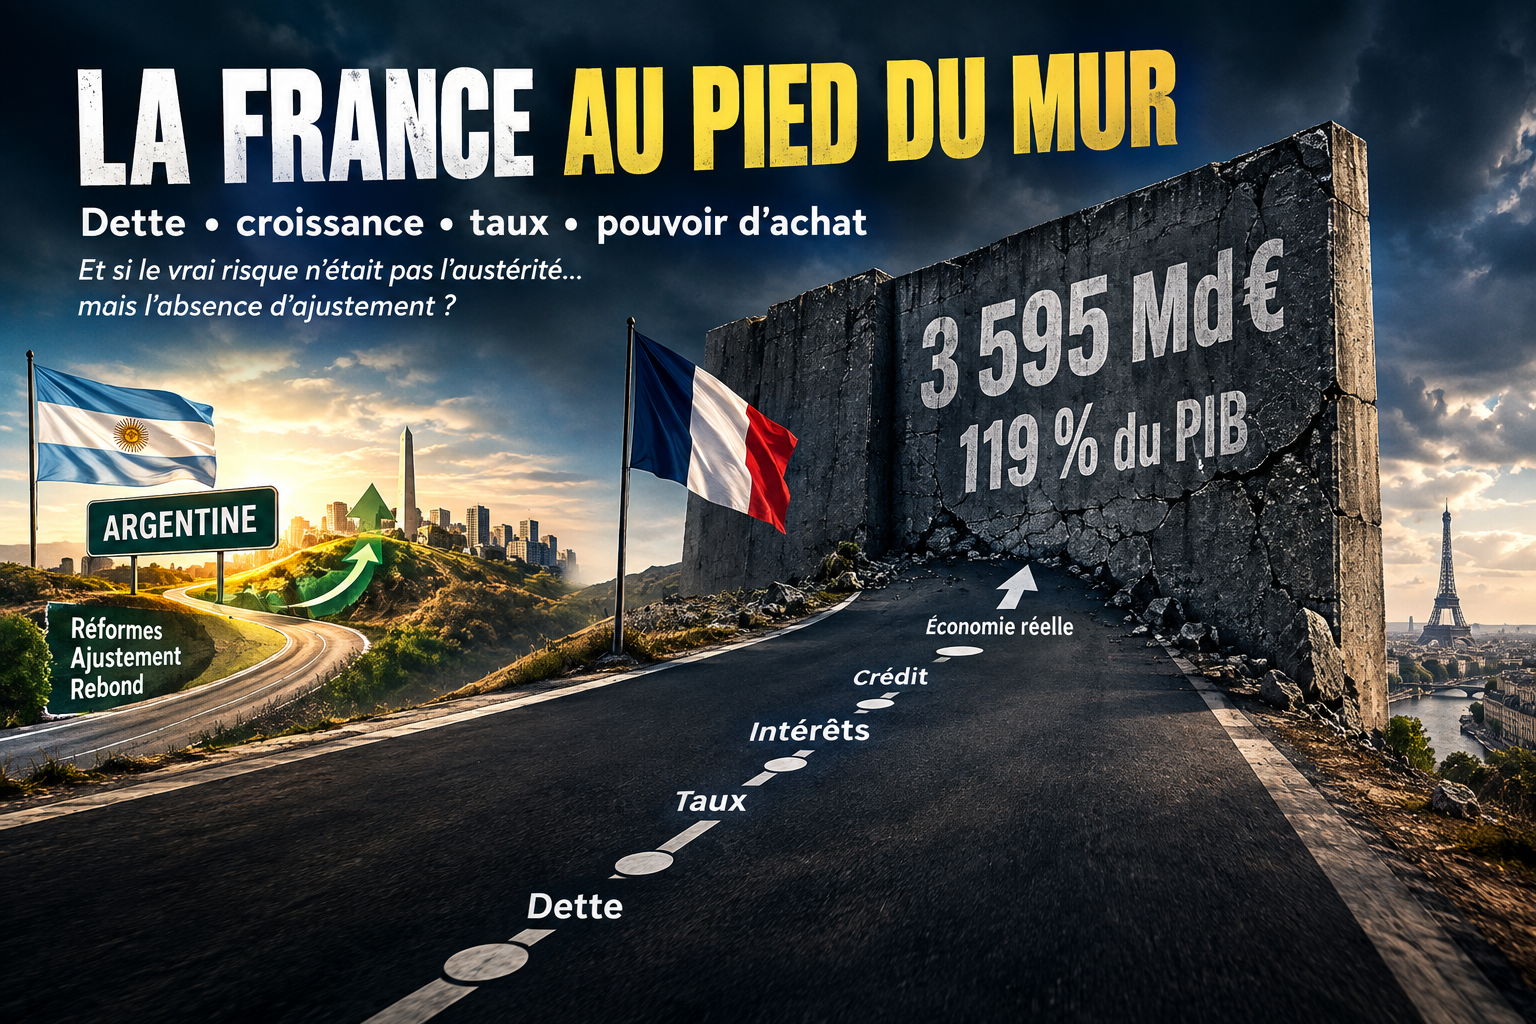
Il y a encore peu, parler d’une crise de la dette française relevait presque de la provocation et j’étais régulièrement traité de “traître” ou de “mauvais Français” quand j’évoquais ces sujets sensibles et surtout leurs conséquences.
Hélas, le réel est généralement cruel et le sujet n’est aujourd’hui plus de savoir si les finances publiques françaises sont fragiles mais bien de savoir à quelle vitesse cette fragilité va contaminer le reste de l’économie.
Car le problème français n’est plus seulement budgétaire, il devient progressivement économique, financier, social et politique.
La croissance cale, le chômage remonte à des niveaux stratosphériques en termes réels, le pouvoir d’achat recule, l’industrie continue de perdre du terrain, la démographie se retourne, les performances scolaires décrochent, et pendant ce temps la dette continue de progresser à une vitesse qui devient difficilement compatible avec la croissance du pays.
Le diagnostic est d’autant plus préoccupant que plusieurs de ces phénomènes se renforcent mutuellement :
La dette freine la capacité budgétaire
La faiblesse de la croissance rend la dette plus difficile à absorber
La hausse des taux augmente la charge d’intérêts
Cette charge réduit à son tour la marge de manœuvre budgétaire
Et nous sommes en train d’entrer dans cette phase où lorsque le coût du capital augmente suffisamment, c’est l’économie réelle qui finit par payer la facture
Le premier signal est que la France décroche
Ce n’est pas moi qui le dit mais le responsable de la conjoncture de l’Insee le 10 septembre dernier pour qualifier la situation française par rapport à ses voisins.
L’Insee utilise généralement des mots beaucoup plus prudents comme “ralentissement”, “inflexion”, “tassement”, bref un langage policé et plutôt des euphémismes pour ne pas choquer ou risquer une intérprétation négative.
“Décrochage” est d’une toute autre nature et montre la fébrilité de l’institut au sujet des chiffres disponibles et nous allons comprendre pourquoi.
La croissance française pour 2026 est désormais attendue autour de 0,4 %, quand l’Espagne évolue autour de 2,6 %. La France ne connaît donc pas simplement une croissance faible, elle accumule un différentiel de croissance considérable avec plusieurs de ses voisins.
Pendant ce temps, les moteurs traditionnels de l’activité s’essoufflent : la consommation est faible, l’investissement des entreprises recule, l’industrie cale et la dépense publique reste l’un des derniers moteurs capables de soutenir artificiellement le PIB.
Mais une économie ne peut pas durablement confondre dépense publique et création de richesse, une dépense publique financée par de la dette augmente le PIB à court terme. Elle ne crée pas les conditions permettant de rembourser cette dette demain.
C’est toute la différence entre croissance et perfusion, et cette différence devient aujourd’hui particulièrement importante.
L’Argentine fournit à cet égard un contre-exemple particulièrement intéressant. Lorsque Javier Milei arrive au pouvoir fin 2023, il engage un ajustement budgétaire d’une brutalité rarement observée : réduction massive des dépenses, restructuration de l’État, suppression ou fusion de nombreuses structures publiques et arrêt du financement monétaire du déficit.
Le choc est immédiat et l’économie entre en récession en 2024, avec une contraction du PIB de 1,3 % selon les dernières données du FMI. Mais cette récession n’a pas été le point de départ d’un effondrement durable car dès 2025, le PIB rebondit de 4,4 %, tandis que l’inflation, qui dépassait 200 % fin 2023, tombe autour de 30 % en 2026. Les finances publiques retrouvent même deux années consécutives d’excédent primaire, une première depuis près de deux décennies.
Le parallèle avec la France est évidemment imparfait : les situations de départ, les monnaies, les structures économiques et les niveaux d’endettement ne sont pas comparables. Mais le mécanisme mérite d’être regardé en face : un État peut provoquer une récession en réduisant brutalement sa dépense publique, sans que cette récession soit nécessairement la fin du processus. Elle peut aussi être le prix temporaire d’un assainissement qui permet ensuite au secteur privé de reprendre le relais. C’est exactement la question que la France refuse encore de poser : combien coûte l’inaction, et combien coûterait réellement l’ajustement ?
Compte tenu de la prédominance de l’état sur la vie économique en France et des habitudes des Français, il est très probable qu’une récession serait très violente, et que le rebond serait plus lent. Mais vaut-il mieux une récession prévue, acceptée et pilotée qu’imposée de l’extérieur dans l’urgence d’un défaut ?
Le marché du travail commence lui aussi à décrocher
Le deuxième signal est l’emploi : au deuxième trimestre 2026, le chômage au sens du BIT atteint 8,3 % de la population active, en hausse de 0,7 point sur un an. Il s’agit de son plus haut niveau depuis le troisième trimestre 2020 hors période directement affectée par la crise sanitaire.
Et ce n’est pas seulement une question de chômage, le taux d’emploi des 15-64 ans recule également, à 69 %, tandis que le chômage de longue durée atteint 2,1 % de la population active.
Si l’on élargit le regard aux inscrits à France Travail des catégories A à E, y compris ceux qui exercent une activité réduite, on approche les 18 % de la population active, la situation est donc beaucoup moins rose que les satisfecits habituels des responsables gouvernementaux ne le laissent habituellement supposer.
Ce chiffre ne mesure pas la même chose que le taux de chômage du BIT mais il donne néanmoins une autre photographie de la sous-utilisation du travail en France.
Et c’est un problème majeur pour un pays endetté, parce qu’un État lourdement endetté a justement besoin de croissance, et pour créer de la croissance, il a besoin d’une population active productive, employée et suffisamment rémunérée pour consommer, investir et payer des impôts. Or le mouvement actuel va dans la direction inverse.
Le pouvoir d’achat recule pendant que la pression fiscale reste maximale
Le pouvoir d’achat devrait être le mécanisme naturel permettant d’amortir une partie du ralentissement, or ce n’est clairement pas ce qui se passe : après une première baisse, le pouvoir d’achat recule encore en 2026, sous l’effet combiné de l’inflation et de la dégradation du marché du travail.
Le problème est alors circulaire :
Moins de pouvoir d’achat signifie moins de consommation
Moins de consommation signifie moins d’activité
Moins d’activité signifie moins d’embauches et moins de recettes fiscales
Et moins de recettes fiscales signifie davantage de pression sur les finances publiques
La France dispose pourtant d’un des niveaux de prélèvements obligatoires les plus élevés des économies développées, nous ne sommes donc pas dans la situation d’un État comme le Mexique qui ne prélèverait pas suffisamment, nous sommes dans la situation d’un État qui prélève énormément tout en continuant à afficher un déficit massif !
En 2026, le déficit public reste attendu autour de 5,8 % du PIB, c’est à dire que même avec un niveau de prélèvements exceptionnellement élevé, la France continue de dépenser bien plus qu’elle ne collecte. Et la dette vient combler chaque année le trou.
Le véritable problème de la dette n’est plus son niveau, mais sa dynamique
Et c’est là que la dette montre son vilain museau systémique : à la fin du deuxième trimestre 2026, la dette publique française atteint 3.595,5 milliards d’euros, soit 119 % du PIB. Elle a augmenté de 59,6 milliards d’euros sur le seul trimestre.
Le chiffre est déjà vertigineux mais sa dynamique est encore pire : depuis 2017, plus de mille cinq cents milliards d’euros supplémentaires ont été ajoutés à la dette publique.
Je répète pour que ce chiffre prenne bien toute sa signification : MILLE CINQ CENTS MILLIARDS.
Et le phénomène devient beaucoup plus inquiétant lorsque la croissance ralentit, car la dette possède un inconvénient redoutable, elle peut continuer à augmenter même lorsque l’État cesse d’ajouter de nouvelles dépenses.
Parce que le stock de dette accumulé produit lui-même des intérêts et que lorsque le taux d’intérêt apparent de la dette (son taux moyen) devient supérieur à la croissance nominale de l’économie, la dynamique de dette devient défavorable. C’est le fameux effet boule de neige.
La croissance nominale correspond à la croissance réelle augmentée de l’inflation et constitue traditionnellement l’une des meilleures alliées d’un État endetté : si l’économie grossit suffisamment vite, le poids relatif de la dette diminue.
Mais aujourd’hui, la mécanique s’inverse, le taux apparent de la dette française tourne encore autour de 2,1 %, tandis que la croissance nominale se rapproche dangereusement de niveaux insuffisants pour absorber le coût croissant du stock de dette.
Et surtout, les nouveaux emprunts sont désormais contractés à des taux bien supérieurs au taux moyen historique, le problème ne fait donc que commencer.
Le mur du refinancement
Là, le sujet devient réellement explosif car un État moderne ne rembourse jamais sa dette d’un seul coup, il refinance en permanence les titres arrivant à échéance.
La France bénéficie encore aujourd’hui d’un stock considérable de dette ancienne émise à des taux extrêmement faibles, certaines tranches ayant même été émises autour de 1 %, voire moins.
Mais ces titres arrivent progressivement à échéance et doivent être remplacés par de nouveaux emprunts et c’est là que le mur du refinancement approche à pleine vitesse.
En 2026, environ 310 milliards d’euros d’emprunts doivent être refinancés, c’est un record historique, proche de 10 % du PIB, et parmi ces montants, environ 174 milliards d’euros correspondent à d’anciens emprunts contractés autour de 1,2 %.
Ils doivent désormais être refinancés à des taux supérieurs à 4,5 %, la différence est tout simplement gigantesque et représente une facture qui se matérialise progressivement dans le budget de l’État, pas une simple hausse abstraite des taux dont on parle dans des bureaux et salons feutrés.
Et cette facture va continuer à grossir au fur et à mesure du renouvellement du stock de dette.
Le choc des taux
L’OAT française à 10 ans est passée en quelques mois d’environ 3,20 % à près de 5 %, un record depuis près de 25 ans. Cela signifie que le marché n’accepte plus que la France finance sa dette au coût extraordinairement faible auquel elle s’était habituée pendant plus d’une décennie, il exige désormais une prime de risque nettement supérieure.
Et le phénomène est particulièrement visible dans la comparaison avec les autres grands États européens :
Depuis le mois d’août, la France emprunte plus cher que l’Italie et la Grèce
Le spread avec l’Allemagne a franchi les 140 points de base en octobre, un niveau qui n’avait plus été observé depuis la crise de la zone euro
Ce n’est pas un détail technique, c’est le prix de la défiance. Et cette défiance a des conséquences bien concrètes : plus les investisseurs demandent une rémunération élevée pour détenir la dette française, plus le coût de refinancement augmente. Et plus le coût de refinancement augmente, plus le déficit devient difficile à réduire.
Nous sommes entrés dans un cercle particulièrement vicieux dont il va être très difficile de sortir.
75 milliards aujourd’hui, 100 milliards demain
La charge d’intérêts du budget de l’État atteint déjà 74,9 milliards d’euros, en hausse de 14 % sur un an ! Et ce chiffre ne peut mécaniquement qu’augmenter à mesure que les anciennes obligations à faible taux sont remplacées par des titres beaucoup plus chers.
La durée de vie moyenne de la dette française est d’un peu plus de 8 ans, et chaque hausse durable de 100 points de base du coût moyen de financement représente à terme 36 milliards d’euros d’intérêts annuels supplémentaires aux taux actuels.
Le Sénat anticipait initialement une charge d’intérêts dépassant 100 milliards d’euros autour de 2030. Au rythme actuel du refinancement, le seuil des 100 milliards pourrait être atteint dès 2027.
Et là que le problème devient politique, car 100 milliards d’euros d’intérêts annuels, c’est une somme qui change complètement la structure d’un budget : chaque milliard consacré au paiement des intérêts est un milliard qui ne peut pas être consacré à autre chose. A 75 milliards, la charge de la dette représente déjà plus que la totalité du budget de l’Education Nationale, premier poste de l’Etat.
À terme, la dette devient elle-même le premier poste de dépense de l’État, la France ne finance alors plus seulement ses politiques publiques, elle finance son passé et hypothèque gravement son avenir.
Le signal inquiétant des CDS
Nous parlons là d’un temps que les moins de 20 ans ne peuvent pas connaître, mais que les “anciens” que nous sommes se rappellent avec angoisse.
Car il existe un autre indicateur que les investisseurs professionnels regardent lorsqu’ils veulent mesurer la perception du risque souverain : les CDS ou Credit Default Swaps, qui ont été popularisé lors de la crise financière Grècque.
Il s’agit, schématiquement, du prix payé pour se couvrir contre un défaut de l’émetteur. Et le signal français est particulièrement mauvais car les niveaux observés récemment donnent :
France : 83,8 points de base (ou 8.380€ de prime d’assurance pour couvrir 1 million d’euros de dette de l’Etat français)
Italie : 72 points de base
Grèce : 46,5 points de base
Suède 9 bps (ou 900€ de prime d’assurance pour couvrir 1 million d’euros de dette de l’Etat Suédois, 10 fois moins que la France…)
Le marché exige donc aujourd’hui davantage pour assurer la dette française contre un défaut que pour assurer la dette italienne ou…grecque, que l’on nous a souvent montré comme le vilain petit canard irresponsable de l’UE.
Et pourtant, factuellement, la France est devenue plus chère à assurer que la Grèce.
Il faut évidemment comprendre ce que cela signifie : lorsque les investisseurs commencent à douter simultanément de la trajectoire budgétaire, de la croissance et de la capacité politique à rétablir les comptes, la hausse des taux peut devenir auto-entretenue.
Le précédent Grec
La France n’est pas la Grèce de 2010, son économie est beaucoup plus importante, sa base fiscale est différente, sa dette est détenue dans des conditions différentes et elle bénéficie de l’architecture monétaire de la zone euro.
Mais les mécanismes financiers d’une crise souveraine présentent des ressemblances : en Grèce, le problème n’est pas apparu le jour où les taux ont atteint 20 % (et même 34% au plus fort de la crise), le problème avait commencé beaucoup plus tôt par la dégradation progressive de la confiance, l’élargissement des spreads, la hausse du coût de financement puis une accélération de cette hausse jusqu’à rendre le refinancement quasiment impossible.
Ce qui est inquiétant est d’imaginer jusqu’où les marchés pourraient pousser le coût de financement français avant que la trajectoire budgétaire devienne politiquement impossible à maintenir.
Et maintenant, l’économie réelle : l’immobilier prend le choc de plein fouet
Pour beaucoup de lecteurs peu avertis, la dette publique peut sembler éloignée du quotidien et un sujet réservés aux experts. Ce n’est pas du tout le cas, car le coût du capital finit invariablement par se transmettre à l’économie réelle.
Le premier canal à subir cela est celui du crédit : lorsque l’OAT 10 ans se rapproche de 5 %, les banques ne peuvent pas continuer éternellement à financer les ménages comme si l’argent coûtait 1 %, les taux immobiliers commencent à remonter, et lorsque les taux remontent, la capacité d’emprunt s’effondre.
Un ménage qui pouvait emprunter 300.000 € à 1 % ne peut plus emprunter la même somme à 5 % avec la même mensualité : à durée constante, la capacité d’emprunt peut même perdre 35 à 40 %.
Nous ne parlons plus là de “correction conjoncturelle” mais d’une destruction massive du levier financier.
Pendant quinze ans, le marché immobilier français a bénéficié d’un environnement exceptionnel : taux très bas, crédit abondant, durée des prêts en hausse et hausse des prix alimentée par la capacité d’emprunt. Cette époque bénie (et anormale, reconnaissons-le) est terminée.
Le problème n’est donc pas seulement le prix de l’immobilier, c’est le prix du financement de l’immobilier. Et lorsque le coût du capital augmente plus vite que les revenus, le prix des actifs finit nécessairement par devoir s’ajuster.
Le marché, comme toujours, va d’abord absorber le choc par une baisse des volumes, par un allongement des délais de vente, puis inévitablement par une baisse des prix.
Mais on ne peut pas durablement maintenir des prix d’actifs construits sur un coût de l’argent à 1 % avec un coût du capital à 5 %.
Le problème est plus profond que la dette
Car la dette française ne serait pas aussi inquiétante si l’économie française produisait davantage de croissance.
Or le réel problème est que la France cumule aujourd’hui plusieurs handicaps structurels.
L’un des principaux concerne la démographie : en 2025, pour la première fois depuis la fin de la Seconde Guerre mondiale, le nombre de décès a dépassé celui des naissances avec environ 645.000 naissances contre 651.000 décès.
La fécondité est tombée à environ 1,56 enfant par femme, ce qui signifie mécaniquement moins d’actifs demain, moins de cotisants, moins de consommateurs et moins de contribuables.
Le problème est donc bien plus large que celui de la dette actuelle, c’est celui de la capacité future à la rembourser.
Le décrochage éducatif est un autre problème, le classement PISA 2025 apportant un autre signal particulièrement mauvais : la France recule fortement en mathématiques et en compréhension écrite et se retrouve loin de la position qu’elle occupait encore il y a une génération.
Ce sujet peut sembler éloigné des marchés obligataires mais ile ne l’est pas et rejoint celui de la démographie : un pays endetté rembourse sa dette avec la richesse créée demain, et la richesse créée demain dépend en grande partie de la productivité de ceux qui entreront demain sur le marché du travail.
Moins d’enfants, moins bien formés, dans un pays qui devra financer une population vieillissante et rembourser plusieurs milliers de milliards d’euros de dette : le problème devient structurel.
La dette est une promesse faite sur les revenus futurs, encore faut-il que ces revenus futurs existent.
Le même raisonnement vaut pour l’industrie : la France produisait environ 3,3 millions de véhicules au début des années 2000, elle en produit désormais environ deux fois moins.
La part de l’industrie dans l’économie française a également été marginalisée depuis les Trente Glorieuses, une partie considérable de l’appareil productif français s’est progressivement réduite, et cela a une conséquence directe sur les finances publiques car une usine, ce n’est pas seulement une usine, c’est :
de l’emploi
des salaires
des cotisations
de l’impôt sur les sociétés
de la TVA
des exportations
de la productivité
de la formation
des fournisseurs autour
Lorsqu’elle disparaît, ce sont plusieurs lignes de recettes et de création de richesse qui disparaissent simultanément.
La France pourrait éventuellement réindustrialiser mais il faut être lucide, on ne reconstruit pas en cinq ans ce qui a été détruit en plusieurs décennies, et certainement pas quand vos principaux concurrents sont moins chers que vous.
Les dizaines de milliards d’investissements étrangers annoncés récemment par le gouvernement sont bienvenus mais ils ne suffisent cependant pas à effacer quarante ans de désindustrialisation. Et ils restent à voir si ces annonces seront réellement suivis d’effets, les responsables politiques se contentant facilement de vagues promesses sans résultats concrets.
Le cercle vicieux est désormais parfaitement visible
C’est ici que tous les éléments du diagnostic se rejoignent :
La France connaît une croissance faible
↓
La croissance faible limite les recettes fiscales
↓
Le déficit reste élevé
↓
Le déficit augmente la dette
↓
La dette augmente le besoin de refinancement
↓
Le refinancement se fait à des taux beaucoup plus élevés
↓
La charge d’intérêts augmente
↓
La charge d’intérêts réduit la capacité de l’État à financer autre chose
↓
La pression fiscale et les arbitrages budgétaires pèsent sur l’activité
↓
La croissance ralentit davantage
↓
Et le cycle recommence
C’est une véritable boucle de rétroaction négative. Tant que les taux étaient nuls ou proches de zéro, cette mécanique pouvait rester invisible et l’État pouvait emprunter davantage sans que la facture d’intérêts ne s’envole immédiatement.
Ce monde idéal pour les politiciens n’existe plus.
Le temps des marchés n’est pas celui des gouvernements
A force de tours de prestidigitation, d’annonces ronflantes, d’obstructions et d’effets de manche, un budget peut être négocié pendant des semaines, des mois et un gouvernement peut ainsi facilement gagner six mois.
Un marché obligataire peut, lui, changer d’avis en quelques séances, un spread peut s’écarter de plusieurs dizaines de points de base en quelques heures.
La politique fonctionne avec un calendrier électoral, la finance fonctionne avec un calendrier de refinancement. Et ces deux calendriers ne coïncident pas du tout.
La France doit donc désormais convaincre simultanément :
les électeurs
le Parlement
les créanciers
les agences de notation
les banques
les investisseurs institutionnels
les marchés obligataires
C’est typiquement ce qu’on nomme la quadrature du cercle. Le problème est qu’une majorité politique capable d’imposer rapidement les mesures nécessaires à la stabilisation des comptes n’existe pas aujourd’hui de manière évidente, et plus le temps passe, plus le coût de l’ajustement augmente.
La France arrive à un point de bascule
Conclure que la France va nécessairement connaître une crise à la grecque serait aller trop vite, une crise souveraine n’est jamais écrite à l’avance. Elle dépend de la politique budgétaire, de la croissance, des taux, de la BCE, de la confiance des investisseurs et de la capacité du pays à prendre des décisions crédibles.
Mais à l’inverse rien ne permet aujourd’hui de considérer le scénario d’une crise obligataire comme fantaisiste car les ingrédients sont progressivement réunis :
une dette proche de 120 % du PIB
un déficit public de 5,8 %
une croissance autour de 0,4 %
un chômage qui remonte
une industrie affaiblie
une démographie qui se retourne
un coût de refinancement qui explose
une charge d’intérêts qui approche les 75 milliards d’euros et se dirige vers les 100 milliards
une prime de risque souveraine qui se dégrade
une classe politique qui doit prendre des décisions extrêmement impopulaires dans un contexte d’instabilité parlementaire
Ce n’est pas encore une crise souveraine, mais ce n’est pas non plus une simple mauvaise passe budgétaire ou un “problème conjoncturel” comme on dit généralement pudiquement, c’est bien plus profond que cela.
La question n’est plus “si”, mais à quelle vitesse
La France conserve évidemment des atouts considérables :
une économie diversifiée
une épargne privée abondante
des infrastructures solides
une position centrale en Europe
une capacité nucléaire unique
des entreprises internationales de premier plan
elle bénéficie toujours de l’appartenance à la zone euro
Mais ces atouts ne constituent pas une immunité contre la mécanique financière, ils donnent simplement du temps, ils n’annulent aucunement pas la contrainte.
La France doit désormais choisir entre un ajustement volontaire et un ajustement imposé par les marchés. Le premier est politiquement douloureux mais le second le serait infiniment davantage, car lorsque les marchés cessent de croire à la trajectoire budgétaire d’un État, ce ne sont plus les économistes qui décident du calendrier, ce sont les investisseurs.
Et eux ne votent pas, ils vendent.
Le mur est devant nous
Comme je l’ai déjà dit, la France n’est pas la Grèce de 2010 et il ne faut pas tomber dans le catastrophisme facile, mais elle présente néanmoins plusieurs des signaux qui précèdent traditionnellement une crise de confiance : dette élevée, déficit structurel, croissance faible, dégradation du marché du travail, hausse rapide du coût du financement et instabilité politique.
Le véritable danger est donc clairement la combinaison de la dette, de l’augmentation des taux et de l’absence de croissance suffisante pour l’absorber.
Pendant quinze ans, les taux artificiellement faibles ont masqué cette réalité, le retour du coût du capital la révèle brutalement et le mur du refinancement est désormais devant nous.
Avec 310 milliards d’euros à refinancer en 2026, dont une partie considérable d’anciens emprunts à très faible taux, la France va progressivement remplacer de la dette bon marché par de la dette beaucoup plus chère.
La charge d’intérêts va donc continuer à monter, le crédit va rester sous pression, l’immobilier va devoir s’ajuster, les marges budgétaires vont continuer à se réduire et chaque année de retard rendra l’ajustement plus brutal.
La France peut encore éviter le scénario grec mais quand la croissance ne suffit plus à compenser le coût de la dette, le temps travaille contre le débiteur.
À l’instant où j’écris ces lignes, c’est exactement ce qui est en train de se produire.