
Cela ne vous surprendra pas, on reparle à nouveau de la crise du logement.
Crise dûe selon les interlocuteurs à des prix trop élevés, des taux trop élevés, des logements mal isolés, des normes trop nombreuses, des promoteurs qui ne construisent plus, des acheteurs qui attendent, des propriétaires qui hésitent à vendre.
Bref, les raisons sont multiples et la principale dépend souvent de celui qui parle
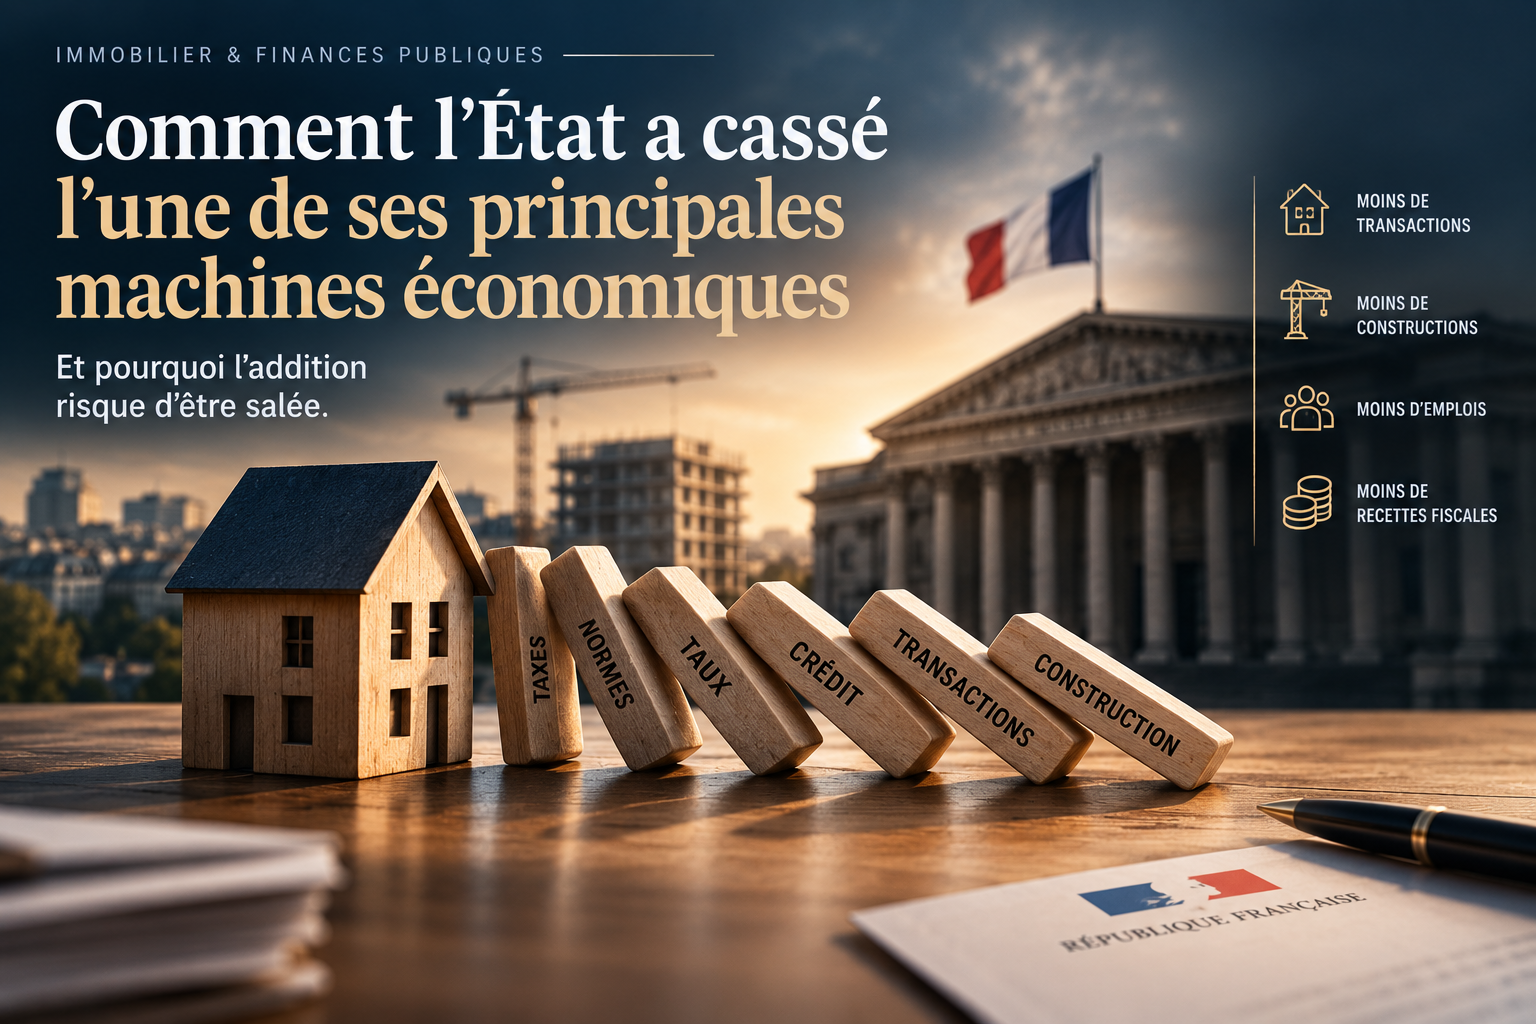
Mais on regarde rarement le problème sous un autre angle, déagréable car il remet en question beaucoup de paramètres et même notre vision collective sur un acteur majeur de ce secteur : et si le problème principal était que l’état avait fragilisé durablement l’une des principales chaînes économiques du pays ?
L’immobilier n’est pas simplement un marché où des particuliers s’échangent des appartements et des maisons, ça c’est la partie visible de l’iceberg
Limmobilier, c’est avant tout une gigantesque chaîne de valeur : acheteurs, vendeurs, banques, courtiers, notaires, agents immobiliers, promoteurs, architectes, diagnostiqueurs, artisans, entreprises du bâtiment, fabricants de matériaux, assureurs, gestionnaires, collectivités locales...
Une transaction immobilière fait travailler beaucoup plus de monde que le seul agent immobilier qui prend sa commission.
Et lorsqu’une partie de cette mécanique se grippe, les conséquences dépassent largement le marché du logement.
L’immobilier, un poumon économique, pas simplement un actif patrimonial
Il faut commencer par une évidence que l’on oublie parfois lorsqu’on parle de « rente immobilière » : l’immobilier fait travailler une quantité considérable d’entreprises et de salariés.
Construction neuve, rénovation, entretien, financement, commercialisation, administration, diagnostics, architecture, notariat, assurance..., chaque logement construit, vendu, rénové ou financé déclenche une succession de prestations et de flux économiques.
Et cette chaîne a une caractéristique particulière, une grande partie de ces emplois est locale et difficilement délocalisable.
Un appartement vendu, ce sont potentiellement :
un crédit bancaire
un acte notarié
des diagnostics
des travaux
des matériaux
des honoraires
des assurances
des prestations juridiques
des emplois
des cotisations sociales
de la TVA
des droits de mutation
Une transaction immobilière ne crée pas uniquement de la valeur pour le propriétaire, elle fait circuler de l’argent dans toute une économie.
C’est bien pour cela que la baisse du marché immobilier a des conséquences bien plus larges que la seule baisse du nombre de ventes.
La machine s’est grippée
Le marché immobilier français a connu un choc majeur depuis son sommet de 2021 : entre le pic d’août 2021 et le point bas d’octobre 2024, le nombre de transactions de logements anciens avait chuté de plus de 35 %.
Depuis, le marché a certes commencé à se redresser, à fin septembre 2025, les Notaires estimaient ainsi à 921.000 le nombre de transactions de logements anciens sur douze mois, soit près de 11 % de plus qu’un an auparavant.
Il serait donc inexact de parler aujourd’hui d’un marché « à l’arrêt », mais ce redémarrage ne doit pas faire oublier l’ampleur du choc subi par toute la filière.
Parce qu’entre-temps, certaines entreprises ont disparu, certaines opérations ont été abandonnées et surtout, la construction neuve reste profondément insuffisante.
Les défaillances d’entreprises restent d’ailleurs élevées, à fin juillet 2026, la Banque de France comptabilisait, sur douze mois 14.351 défaillances dans la construction et 2.648 dans les activités immobilières.
Le niveau global des défaillances demeure élevé, la Banque de France l’expliquant notamment par une conjoncture dégradée et des incertitudes accrues qui fragilisent la situation financière de certaines entreprises.
Malheureusement, ces chiffres historiquement élevés ne sont pas simplement des statistiques, derrière chaque défaillance, il y a des salariés, des fournisseurs, des sous-traitants, des investissements annulés et parfois des entreprises qui disparaissent après plusieurs décennies d’activité.
L’impact sur les finances publiques
Parce que l’immobilier n’est pas seulement une source de revenus pour les investisseurs, c’est également une importante source de recettes fiscales. Et lorsqu’une transaction disparaît, une partie de ces recettes disparaît avec elle.
Prenons les DMTO, ces fameux « frais de notaire » dont une grande partie revient aux collectivités locales : en 2022, les départements avaient encaissé environ 14,6 milliards d’euros de droits de mutation, en 2023, le montant était déjà tombé à environ 13 milliards, et la baisse s’est poursuivie en 2024.
La Direction générale des collectivités locales estime que la crise immobilière a fait perdre 1,5 milliard d’euros de recettes de DMTO aux départements entre 2023 et 2024.
Mais cela n’est que le signal le plus évident, le plus visible. Car comme le disait Frédéric Bastiat : “il y a ce que l’on voit et ce que l’on ne voit pas.”
Une transaction immobilière rapporte plusieurs fois
Lorsque vous construisez ou achetez un logement, l’État et les collectivités ne perçoivent pas une seule recette, ils peuvent également percevoir au moment de la construction ou de la vente :
TVA
DMTO
impôts et cotisations sur les revenus générés
fiscalité des entreprises
frais et taxes diverses
Autour de la transaction :
revenus des notaires
commissions des intermédiaires
rémunération des courtiers
assurances
frais bancaires
Après la transaction :
travaux
rénovation
entretien
matériaux
TVA
cotisations sociales
taxe foncière
gestion locative
diagnostics
prestations diverses
C’est donc une erreur de regarder uniquement ce que rapporte le propriétaire à l’État, il faut regarder ce que rapporte l’ensemble de la chaîne économique lorsque celle-ci fonctionne.
Et c’est à ce moment là que le fameux « effet boomerang » apparaît.
Quand la fiscalité finit par réduire la matière fiscale
Le raisonnement paraît presque paradoxal mais il est bien connu depuis les travaux du célèbre Arthur Laffer il y a plus de 50 ans : on augmente la fiscalité sur un secteur parce qu’il est considéré comme particulièrement rentable ou comme bénéficiant d’une « rente », mais si la fiscalité, les normes et le coût du financement contribuent à réduire les transactions et l’investissement, la base taxable peut elle-même se contracter.
C’est exactement ce que l’on observe avec les DMTO : les départements ont subi une forte baisse de leurs recettes liées aux transactions immobilières.
La DGCL estime d’ailleurs que leur épargne brute a chuté de 32,2 % en 2024, dans un contexte où leurs dépenses de fonctionnement progressaient alors que les recettes de fonctionnement restaient quasiment stables.
L’immobilier n’est évidemment pas responsable à lui seul de la dégradation des finances départementales mais il en constitue clairement l’un des éléments.
Et cela pose sur la table une problématique brutale : peut-on indéfiniment considérer un secteur comme une base fiscale à charger davantage sans finir par fragiliser l’activité économique qui produit cette base fiscale ?
La réponse économique est probablement non.
On ne finance pas un marché uniquement avec des taxes
Pendant des années, l’immobilier français a bénéficié d’un environnement monétaire exceptionnel : taux bas, crédit abondant, durées d’emprunt rallongées, forte valorisation des actifs (+160% en moyenne entre 2020 et 2025).
Cette période est terminée.
Le coût du financement est désormais beaucoup plus élevé et lt la contrainte est renforcée par les règles du Haut Conseil de stabilité financière, le HCSF limitant notamment le taux d’effort des emprunteurs à 35 % et la maturité des crédits à 25 ans, avec une marge de flexibilité de 20 % pour les banques.
Ces règles strictes ne sont pas faites sciemment pour exclure la classe moyenne du marché, mais elles ont une conséquence mécanique : lorsque les prix sont élevés et que le crédit coûte davantage, la capacité d’emprunt diminue.
Et lorsque la capacité d’emprunt diminue, il faut bien que quelque chose s’ajuste : le prix, l’apport, la surface, ou le nombre de transactions.
Pendant ce temps, la production de logements reste insuffisante
Et c’est très probablement ce qui est le plus inquiétant, parce que le logement que l’on ne construit pas aujourd’hui ne pourra pas être mis sur le marché demain.
Or les chiffres restent faibles : entre août 2025 et juillet 2026, 370.673 logements ont été autorisés à la construction, c’est 9,5 % de moins que la moyenne des cinq années précédentes. Reste à savoir combien seront réellement mis en chantier.
Et cela pose un problème qui dépasse largement le cycle immobilier actuel, parce que la France aura besoin de logements dans cinq ans, dans dix ans, dans quinze ans.
Et le logement ne se produit pas instantanément, le cycle prend un temps extrêmement long depuis l’autorisation de lotir un terrain jusqu’à la livraiosn elle-même,
Quand on ralentit la production aujourd’hui, on prépare mécaniquement une tension sur l’offre demain.
Et puis il y a la réglementation
Et là on touche au coeur du problème car l’immobilier est devenu un actif dont les caractéristiques peuvent évoluer sans que son propriétaire ne fasse quoi que ce soit.
Prenez le DPE : un propriétaire peut posséder exactement le même appartement, avec le même emplacement, la même surface, la même copropriété, le même locataire et le même crédit. Et pourtant, la possibilité de le louer évolue avec la réglementation !
Les logements classés G ne peuvent plus être mis en location depuis 2025, les logements classés F seront concernés à partir de 2028 puis les E à partir de 2034.
Le propriétaire doit donc désormais intégrer dans son raisonnement patrimonial non seulement la valeur de son appartement mais également anticiper les règles applicables à cet appartement dans cinq, dix ou quinze ans.
C’est évidemment impossible et c’est ce qui explique la désaffection croissante des investisseurs sur le marché.
Le risque réglementaire est devenu un véritable risque patrimonial.
Le paradoxe français
C’est ici que tout se rejoint : nous avons simultanément des logements chers, un financement plus coûteux, des contraintes réglementaires de crédit, des normes énergétiques de plus en plus exigeantes, des règles locatives plus complexes, une fiscalité importante, une production neuve insuffisante et une filière qui a subi plusieurs années de baisse d’activité.
Et pourtant, lorsque le marché ralentit, la réponse étatique consiste souvent à chercher un nouveau dispositif, une nouvelle incitation, une nouvelle norme, une nouvelle taxe, une nouvelle exception, une nouvelle réforme.
Comme si l’on pouvait réparer une mécanique devenue complexe en ajoutant encore des pièces à la mécanique.
Encore quelques minutes monsieur le Bourreau !
La poule aux œufs d’or
Il y a quelque chose d’assez ironique dans cette histoire. Pendant des années, l’immobilier a été considéré comme une formidable base de fiscalité, d’emploi, d’activité, de consommation, de financement, d’enrichissement et de de transmission patrimoniale.
Puis, progressivement, justement parce qu’il s’agissait d’un marché juteux et captif, on lui a demandé davantage, davantage de normes, de contraintes, de fiscalité, e dperformance énergétique, de sécurité pour les locataires, de recettes.
Pris individuellement, tout cela peut évidemment répondre à des objectifs légitimes .
Mais l’économie ne raisonne pas en objectifs individuels, elle raisonne en masse et en équations. Et lorsqu’on augmente simultanément le coût du capital, les contraintes réglementaires, la fiscalité et les obligations techniques, il arrive un moment où certains projets ne se font plus.
Certains investisseurs n’achètent plus, certains propriétaires vendent, certains promoteurs ne construisent plus, certains artisans travaillent moins. Et certaines transactions disparaissent.
Le véritable coût n’est pas toujours visible
Et nous rejoignons la célère citation de Bastiat vu plus haut : une taxe supplémentaire se voit, une norme supplémentaire se voit, une obligation supplémentaire se voit.
Mais l’investissement qui ne se fait pas ne se voit pas, le logement qui n’est pas construit ne figure dans aucune statistique de production, l’entreprise qui ne se crée pas n’apparaît pas dans les statistiques de faillites, le chantier abandonné ne génère aucune TVA, la transaction qui n’a pas lieu ne produit aucun DMTO. Et le propriétaire qui renonce à investir ne paie évidemment aucun impôt sur un investissement qu’il n’a jamais réalisé.
C’est le coût invisible de la réglementation, très difficile à mesurer et pourtant avec des conséquences très concrètes.
Alors, l’immobilier français est-il condamné ?
Non, et ce serait d’ailleurs une conclusion beaucoup trop facile.
Le marché immobilier français reste considérable, la demande existe, la pierre reste profondément ancrée dans la culture patrimoniale française et la reprise des transactions observée depuis 2024 montre bien que le marché n’est pas mort.
Mais quelque chose a changé dans l’équation, l’investisseur immobilier doit désormais intégrer beaucoup plus de variables qu’il y a dix ou quinze ans. Et malheureusement, des variables beaucoup plus volatiles qu’avant.
On peut anticiper l’évolution d’un prix à l’achat ou à la revente, des travaux car ces variables fonctionnent selon des mécanismes de marché, mais anticiper une réglementation, une fiscalité et même un taux de financement largement dépendant de la robustesse des finances publiques, c’est beaucoup plus compliqué.
Le risque que les règles changent pendant la durée de détention est devenu le risque majeur de l’investisseur.
Là que commence la vraie réflexion patrimoniale
Je ne crois pas qu’il faille opposer systématiquement immobilier français et immobilier étranger, la vraie question est ailleurs, et rejoint d’ailleurs une réflexion plus générale : pourquoi un patrimoine (ou une activité) devrait-il nécessairement être exposé à une seule économie, une seule fiscalité, une seule réglementation et une seule juridiction ?
Un investisseur professionnel ne raisonne pas uniquement en termes d’actifs, il regarde également le risque réglementaire, le risque fiscal, le risque de financement, le risque de liquidité, le risque politique, le risque de change, la dynamique démographique, la croissance économique et la capacité d’un marché à créer de la valeur dans la durée.
C’est ce qui explique que la part des investisseurs chute drastiquement depuis quelques années dans les dossiers de financement, pour atteindre environ 15% aujourd’hui, en baisse de 10 points par rapport à la situation 2000-2020.
Et c’est également cette analyse fouillée que devrait faire un investisseur particulier, mais la très grande majorité ne raisonne pas en ces termes et l’affect prend une place encore (trop) importante dans une acquisition, même purement locative.
Conclusion
L’immobilier français n’est certes pas mort et certaines parties du territoire bénéficient encore de beaux atouts, mais l’époque où il suffisait d’acheter de la pierre, d’attendre et de laisser le temps faire son œuvre est probablement derrière nous. La mécanique est devenue plus complexe, plus coûteuse, plus réglementée et beaucoup moins lisible.
A force de vouloir tirer davantage de la machine, l’état a fini par fragiliser la machine qui produit la richesse autour d’elle.
Et l’addition ne se présente pas nécessairement sous la forme d’une nouvelle ligne fiscale, elle prend la forme de moins de logements construits, moins de transactions, moins d’investissements, moins d’entreprises, moins d’emplois, moins de recettes fiscales.
C’est le paradoxe de la poule aux œufs d’or : à force de chercher à récupérer davantage d’œufs, on finit par terriblement fragiliser la poule.
Et pour l’investisseur, la conclusion est simple : regarder le rendement espéré d’un actif ne suffit clairement plus, il doit aussi regarder l’environnement fiscal, réglementaire, financier et juridique dans lequel cet actif évolue.
Parce qu’un patrimoine ne dépend jamais uniquement de ce que possède son propriétaire, il dépend aussi des règles du pays dans lequel il le possède.
Et je pense que beaucoup risquent de s’en rendre compte brutalement.