
Le dollar est-il vraiment menacé ?
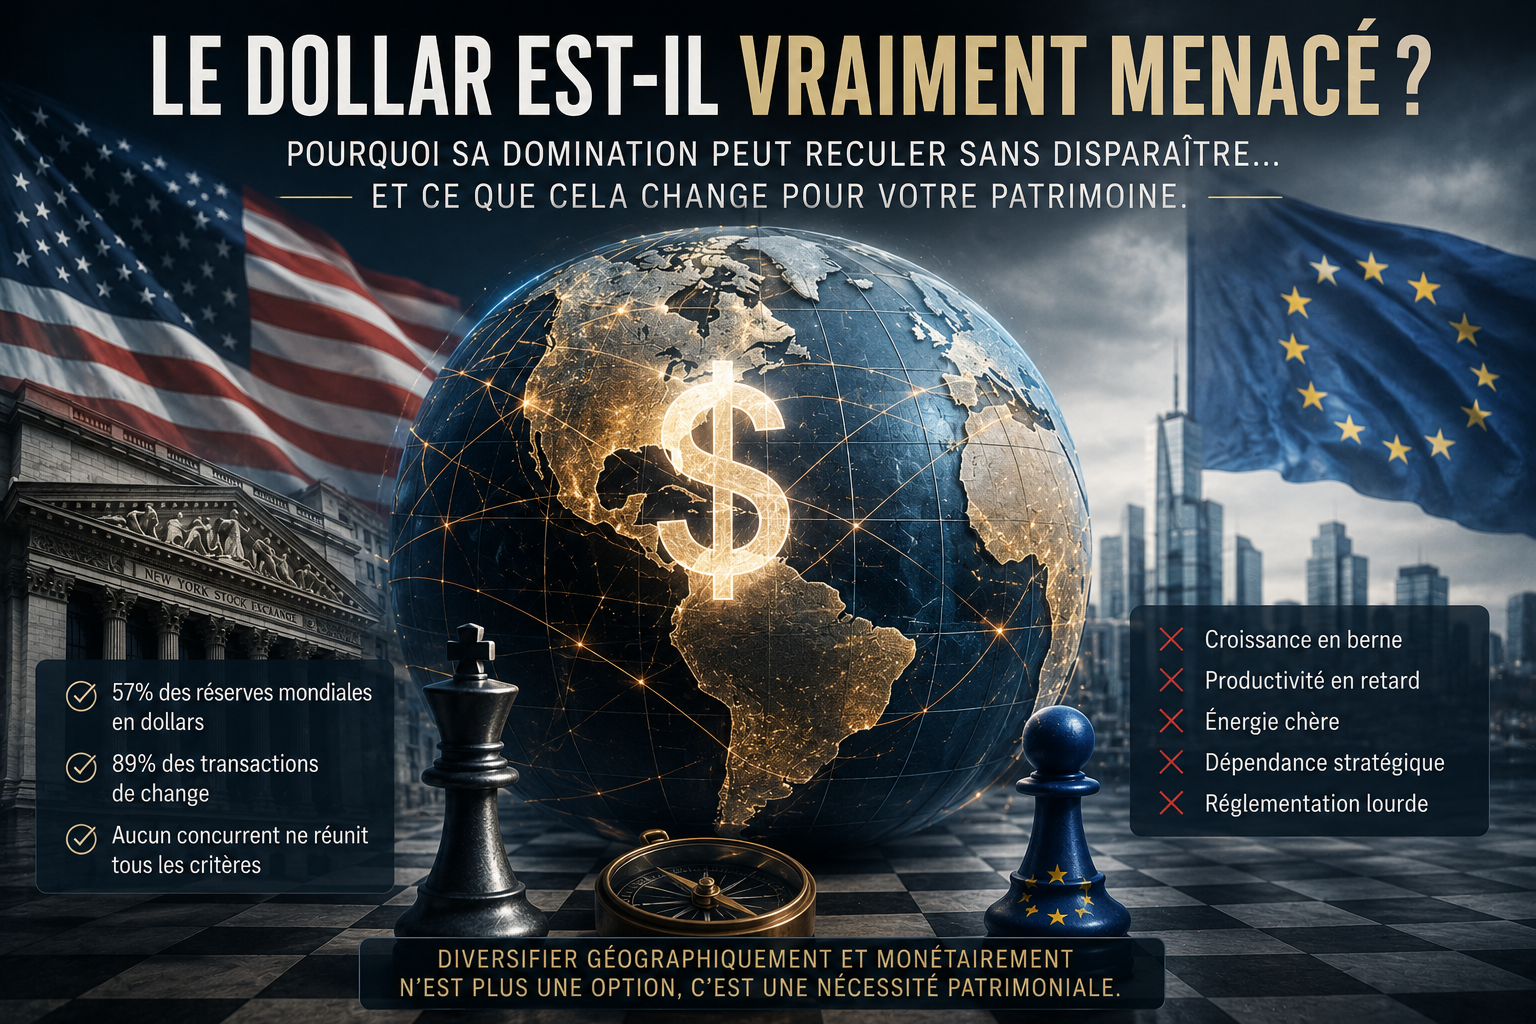
Il se passe rarement une semaine sans qu’un titre alarmiste n’annonce la « fin imminente du dollar ». Entre l’expansion du bloc des BRICS, les volontés déclarées de dédollarisation, l’utilisation stratégique des sanctions financières américaines et l’envolée du cours de l’or, le récit d’un effondrement imminent de la devise américaine est devenu un marronnier des débats économiques.
Lorsqu’on quitte les postures médiatiques ou les effets de manche pour observer les chiffres réels du commerce international et des réserves de change, la situation apparaît sous un jour nettement plus mesuré.
Et le véritable intérêt de ce questionnement n’est pas de savoir si le dollar va s’effondrer du jour au lendemain mais de comprendre comment sa domination peut s’éroder progressivement tout en conservant son rôle de pilier monétaire mondial.
Et surtout, ce que cette dynamique implique pour la protection et la valorisation d’un patrimoine européen.
Le dollar est-il réellement en train de disparaître ?
Il est intellectuellement séduisant de prédire de grands basculements historiques. Mais la réalité des marchés financiers internationaux rappelle une vérité tenace, à savoir que le dollar conserve une avance considérable sur chacune de ses concurrentes.
Les données officielles les plus récentes illustrent l’ampleur de cette suprématie :
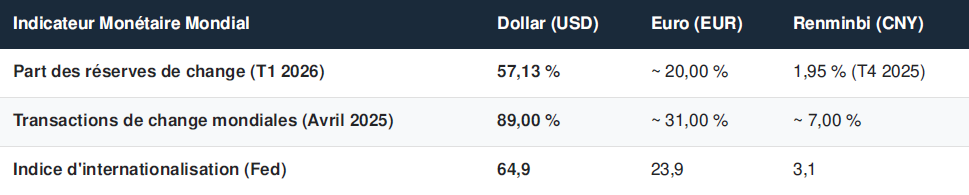
Sur un marché des changes mondial qui brassait près de 9.600 milliards de dollars par jour au printemps 2025, le dollar est impliqué dans près de 9 transactions sur 10. L’indice d’internationalisation de la Réserve fédérale montre que l’usage international du Billets Vert reste hors de proportion avec le simple poids économique relatif des États-Unis.
Premier constat fondamental : le dollar peut parfaitement perdre du terrain de façon relative sans pour autant perdre son statut de monnaie dominante. Une baisse progressive de sa part dans les réserves (par exemple passer de 57 % à 48 % à horizon 15-20 ans) ne constituerait pas une rupture du système, mais une réallocation structurelle.
L’effet de réseau ou pourquoi le dollar est si difficile à remplacer
Pourquoi une telle hégémonie persiste-t-elle ? Parce qu’une monnaie de réserve internationale ne se résume pas à la puissance du PIB de son pays émetteur mais repose avant tout sur un gigantesque effet de réseau.
Une entreprise mexicaine qui importe des composants asiatiques facturera en dollars, une banque européenne qui finance une infrastructure en Amérique latine prêtera en dollars, une société brésilienne vendant à un client chinois utilisera le dollar comme unité de compte neutre.
Plus le dollar est utilisé, plus il devient coûteux et inefficace pour les acteurs privés de s’en passer.
Pour détrôner la monnaie américaine, un rival ne doit pas simplement offrir une alternative politique, il doit fournir simultanément au monde :
Une monnaie pleinement convertible et libre de mouvements de capitaux
Des marchés de capitaux d’une profondeur et d’une liquidité colossales
Une dette souveraine abondante, liquide et sûre pour stocker les réserves
Une infrastructure bancaire internationale et un État de droit prévisible
À ce jour, aucun concurrent ne réunit l’ensemble de ces critères. La Réserve fédérale (certes partiale !) souligne d’ailleurs que la liquidité inégalée des marchés obligataires américains constitue le premier rempart de l’hégémonie du dollar.
Le paradoxe américain, la faiblesse qui renforce la monnaie refuge
Il serait toutefois malhonnête d’ignorer la fragilité croissante des fondamentaux américains, la situation budgétaire de Washington étant préoccupante. Selon les projections du Congressional Budget Office, la dette fédérale américaine détenue par le public passera de 101 % du PIB en 2026 à plus de 120 % d’ici 2036, portée par des déficits publics de 6,7 % du PIB. Les intérêts nets de la dette dépasseraient 2. 000 milliards de dollars par an à cet horizon !
Le Fond Monétaire International classe d’ailleurs cette trajectoire comme un risque financier majeur à moyen terme. Mais c’est ici qu’intervient le paradoxe monétaire américain : lorsqu’une crise financière ou géopolitique majeure éclate à l’échelle globale, les investisseurs ne recherchent pas nécessairement le pays le moins endetté. Ils recherchent le marché le plus liquide, celui où ils peuvent céder des dizaines de milliards d’actifs en quelques secondes sans faire dévisser les cours.
Comme le rappelle régulièrement la Banque Centrale Européenne dans ses rapports sur le rôle international de l’euro, le dollar et les Treasuries américains continuent de s’apprécier mécaniquement lors des phases de fort stress mondial, contre la majorité des devises y compris l’euro. Les faiblesses budgétaires des États-Unis alimentent le risque global, mais le risque global renforce temporairement le rôle de valeur refuge du dollar.
Qui peut vraiment supplanter le Billets Vert ?
Pour évaluer la faisabilité d’une vraie dédollarisation, faisons passer un « stress test » d’usabilité internationale aux principaux concurrents du dollar :
L’Euro : un géant amputé d’un Trésor unifié
L’euro est la seule vraie monnaie alternative de rang international (20 % des réserves). La BCE est hautement crédible et la zone euro constitue une puissance commerciale majeure. Toutefois, l’euro souffre d’un handicap structurel irréductible, la fragmentation politique et obligataire. Il n’existe pas d’actif souverain unique européen équivalent aux Treasuries américains, mais un puzzle de dettes nationales (Bunds allemands, OAT françaises, BTP italiens) aux spreads variables. La BCE elle-même pointe en 2026 l’insuffisance critique d’actifs sûrs unifiés.
Le Renminbi chinois : le verrou du contrôle des capitaux
La Chine est la deuxième économie mondiale et le premier exportateur de biens. Pourtant, le renminbi ne représente que 1,95 % des réserves mondiales à la fin 2025. Pourquoi un tel écart ? Parce que Pékin maintient un contrôle strict sur les mouvements de capitaux et l’accès au système financier local. Une monnaie de réserve mondiale exige par définition que les investisseurs étrangers puissent entrer, sortir, acheter et liquider leurs actifs sans autorisation préalable du gouvernement.
L’Or physique : le retour de la réserve sans risque de contrepartie
Le Fond Monétaire International indiquait récemment qu’en 2025 l’or a dépassé les Treasuries américains dans le total des réserves officielles des banques centrales, essentiellement sous l’effet de la revalorisation du métal précieux. Les banques centrales cherchent manifestement à neutraliser le risque de sanctions et à diversifier leurs bilans. Mais l’or est un actif de réserve, pas une monnaie de transaction, on ne finance pas le crédit bancaire ou le commerce transfrontalier quotidien en lingots.
Les Stablecoins adossés au dollar : la surprise technologique
Loin de détruire le dollar, la numérisation des paiements tend à le renforcer. Selon la Banque des Réglements Internationaux, les stablecoins adossés au dollar dépassaient 270 milliards de dollars d’encours fin 2025, presque intégralement adossés à des Treasury Bills à court terme. La révolution crypto/DeFi sert, paradoxalement, de nouvelle infrastructure internationale de distribution du dollar.
Le scénario central à 15-20 ans de la dédollarisation relative
En synthétisant ces forces opposées, le scénario le plus réaliste à horizon 2040-2045 n’est ni le statut quo figé, ni l’effondrement apocalyptique. C’est une dédollarisation relative et ordonnée dans un monde multipolaire.
À titre d'hypothèse de travail, on peut imaginer qu'à l'horizon 2040-2045 le dollar pourrait voir sa part dans les réserves mondiales glisser progressivement de 57 % vers 45-50 %, tandis que l’or, les devises régionales et les actifs réels renforcent leurs positions.
Mais le dollar restera le premier primus inter pares du système international, car l’architecture financière globale continue de reposer sur la profondeur des marchés nord-américains.
L’Amérique du Nord vs l’Europe, les divergences structurelles
C’est ici que l’analyse macroéconomique rejoint directement la gestion de patrimoine. Il ne s’agit pas de tenir un discours dogmatique sur « la supériorité américaine » ou la « fin de l’Europe », mais d’observer lucidement les écarts de dynamique économique entre les deux rives de l’Atlantique :
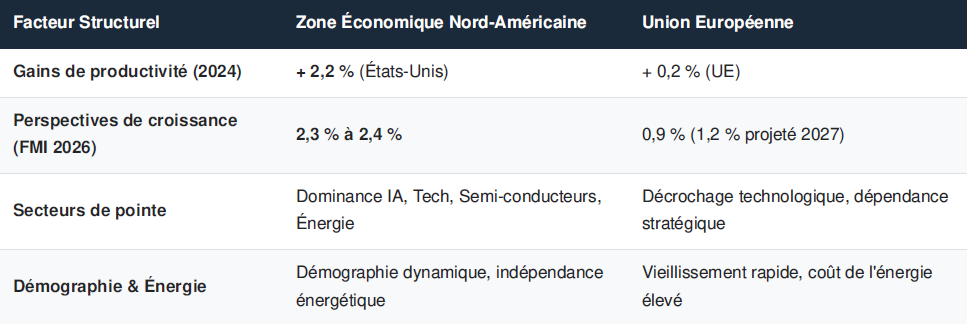
L’Europe possède des atouts considérables : son marché intérieur, ses infrastructures, son patrimoine culturel et un capital humain d’excellence. Mais son différentiel de productivité avec les États-Unis (l’Organisation de Coopération et de Développement Économiques situe la productivité européenne à environ 75 % du niveau américain), son vieillissement démographique et la surréglementation créent un vrai handicap de compétitivité industrielle.
Cela ne signifie évidemment pas que l’Amérique du Nord constitue une zone sans risque, les États-Unis portent eux aussi une dette élevée, connaissent une polarisation politique croissante et devront résoudre à terme leurs propres déséquilibres budgétaires.
La bonne stratégie patrimoniale n’est donc pas de remplacer une concentration européenne par une concentration américaine, elle consiste précisément à éviter la concentration.
Le rôle du Mexique dans le bloc nord-américain
Lorsqu’on évoque le potentiel économique nord-américain, l’erreur classique consiste à se limiter aux seuls États-Unis.
Or, le redéploiement des chaînes d’approvisionnement mondiales a propulsé le Mexique au coeur du dispositif industriel de la zone USMCA.
Selon les données du FMI, le Mexique est devenu en 2023 le premier fournisseur des importations américaines (15,4 % du total), dépassant la Chine. Entre 2017 et 2023, les exportations mexicaines vers leur voisin du Nord ont bondi de 163 milliards de dollars, portées par l’automobile, l’électronique et l’aéronautique.
S’exposer à l’économie mexicaine (que ce soit via des actifs industriels, financiers ou immobiliers ciblés) ne consiste pas à parier sur un pays émergent isolé, mais à investir dans le bras industriel et démographique de l’économie nord-américaine. Bien que le pays fasse face à de réels défis structurels, son intégration géographique et commerciale au premier marché mondial lui confère une asymétrie de croissance inédite et un potentile encore largement sous-évalué.
Comment structurer votre allocation ?
En tant qu’investisseur européen ou francophone, l’objectif n’est pas d’anticiper avec certitude quelle monnaie écrasera les autres d’ici 2046, personne ne possède de boule de cristal. L’enjeu est beaucoup plus pragmatique : éviter qu’un patrimoine soit captif à 100 % d’une seule zone monétaire, fiscale et réglementaire.
Dans cette perspective, la diversification d’un patrimoine moderne s’articule autour de quatre niveaux de protection :
Diversification d’actifs : ne pas détenir uniquement du papier ou du cash, mais de l’immobilier, des entreprises et des matières premières.
Diversification de devises : arbitrer intelligemment entre l’Euro, le Dollar américain et des devises ancrées dans le bloc nord-américain.
Diversification géographique et réglementaire : répartir le capital sur des juridictions aux dynamiques de croissance opposées.
Actifs “intemporels” : conserver une allocation stratégique en or ou argent physique pour neutraliser les risques systémiques.
C’est cette diversification véritable et non pas cosmétique qui permettra à votre patrimoine d’acquérir ou de conserver une résilience de long terme.